

離婚を迎える際、夫婦で協力して購入したマイホームの取り扱いは、最も頻繁に議論されるテーマの一つです。
特に、家が夫婦の「共有名義」になっている場合、離婚後の手続きは非常に複雑になります。
そのまま放置してしまうと、将来的に思わぬ金銭的トラブルや法的な問題に発展することが少なくありません。
この記事では、共有名義の不動産を抱えて離婚する際のリスクや、具体的な解決策、住宅ローンがある場合の清算ルールについて詳しく解説します。


この記事の目次
離婚後に家の共有名義を放置する4つのリスク
離婚手続きの煩雑さから、家の名義変更を後回しにして共有名義のまま放置してしまうケースが見られます。
しかし、名義を変更せずに放置することは、将来的に多くのトラブルを抱え続けることになります。
ここでは、共有名義を解消しない場合に発生する具体的な4つのリスクについて説明します。
元配偶者と連絡を絶てない
家が共有名義のままであると、離婚後も不動産に関する用件が生じるたびに、元配偶者と連絡を取り合わなければなりません。
住宅ローンの残債の確認や火災保険の更新手続きだけでなく、家を処分したり修繕したりする際にも、その都度やり取りが必要になります。
民法第251条(※)では、共有名義の物件を売却したり大規模なリフォームを行ったりするには、共有者全員の同意が必要だと定められています。
そのため、あなたが「家を売却して現金化したい」と考えても、元配偶者が反対すれば売却手続きを進めることは不可能です。
また、雨漏りの補修などの軽微な修繕は単独で行えますが、間取りを変更するような大規模なリフォームには、持分の過半数や全員の同意が必要となります。
自分の家であるにもかかわらず、自分の意思だけで住環境をコントロールできない不自由さが生じるうえに、何かを決定するたびに元配偶者へ連絡して同意を得なければならない状況は、大きな精神的負担となります。
※参考:民法-e-Gov法令検索
相続や再婚によって将来の権利関係が複雑になる
共有名義を放置したまま長期間が経過すると、元配偶者のライフステージの変化によって権利関係が複雑化します。
もし元配偶者が再婚し、その後に亡くなった場合、元配偶者が持っていた家の所有権(共有持分)は、再婚相手やその子どもへと相続されます。
その結果、あなたは面識のない元配偶者の親族と1つの不動産を共有することになります。
名義人が増えれば増えるほど、将来的に家を処分する際の話し合いが難航することは確実であり、問題の解決が困難になります。
相手のローン滞納や自己破産で家が競売にかけられる
住宅ローンが残っている状態で共有名義を維持している場合、大きな経済的リスクがともないます。
もし家を出た元配偶者がローンの返済を滞納したり、経済的に破綻して自己破産を選択したりした場合、金融機関などの債権者は家全体、あるいは元配偶者の持分を差し押さえます。
住宅ローン返済の滞納が続くと、最終的には裁判所を通じて家が強制的に競売にかけられます。
競売が成立すると、その家に子どもと一緒に住み続けていたとしても、強制的に退去しなければならなくなります。

不動産の競売はどんなときに行われる?売主は得をするのか
児童扶養手当が減額・停止される可能性がある
ひとり親家庭を支援するための制度である児童扶養手当の受給を考えている場合、共有名義の家が影響を与えることがあります。
離婚後、元夫名義または共有名義の家に妻と子どもが住み続け、元夫が住宅ローンを支払い続けている状態にある場合、自治体によっては「元配偶者から実質的な家賃補助を受けている」と判断されるケースがあります。
この支援が養育費の一部や所得相当とみなされると、児童扶養手当の支給額が減額されたり、場合によっては全額支給停止になったりすることがあるため注意が必要です。
離婚した共有名義の家を解消する3つの方法
前述した共有名義がもたらすリスクを回避するためには、離婚のタイミングで共有関係を解消しておくことが推奨されます。
共有状態を解消するための方法には、大きく分けて3つの選択肢が存在します。
ここからは、それぞれの方法の特徴とメリット、デメリットについて解説します。
不動産全体を売却して現金で分ける(換価分割)
不動産全体を第三者に売却して現金化し、その売却代金を分ける方法です。
これを法律上では「換価分割」と呼びます。
家という分割しにくい資産を現金に換えることで、1円単位まで公平に財産分与を行うことができます。
売却によって家自体の所有権が完全に手放されるため、元配偶者との不動産を介した繋がりを完全に断ち切ることができ、新生活のためのまとまった軍資金を確保できる点が大きなメリットです。
どちらかの単独名義に変更して住み続ける
子どもの教育環境を変えたくない場合や、現在の住まいに愛着がある場合は、夫婦のどちらか一方が家に残り、もう一方の持分を買い取ることで「単独名義」に変更して住み続ける方法を選択します。
この場合、家に残る側が出ていく側に対して、持分の価値に見合った現金を「代償金」として支払うことで公平性を保ちます。
住環境を維持できるメリットがありますが、名義変更や住宅ローンの借り換えには高いハードルがともないます。
共有名義の不動産を妻の単独名義にする場合の手順については、こちらで詳しく解説しています。
自分の持分だけを専門業者に売却する
元配偶者が頑なに話し合いに応じない場合や、連絡が完全に取れなくなってしまった場合の最終手段として、不動産全体ではなく「自分の持分割合だけ」を第三者に売却する方法があります。
法律上、自分の持分のみの売却であれば、他の共有者の同意は不要です。
共有持分を専門に買い取る不動産業者に相談することで、元配偶者と一切交渉することなく権利を手放し、共有関係から離脱できます。
ただし、この方法は市場価値よりも大幅に低い金額で買い叩かれるケースが一般的であるため、経済的な損失が大きくなるというデメリットがあります。
住宅ローンが残っている共有名義の家の財産分与ルール
住宅ローンが残存している不動産の財産分与は、通常の資産評価とは異なる特殊なルールが適用されます。
離婚時にお互いの認識のズレから金銭的な不公平が生じないよう、法律および正しい計算方法、清算のルールを把握しておくことが重要です。
持分割合に関わらず財産分与は原則2分の1
不動産の登記簿謄本に記載されている「持分割合」が、夫90%、妻10%のようになっていたとしても、離婚時の財産分与においては、原則として「2分の1ずつ」折半することになります。
法律上、婚姻期間中に夫婦が協力して築いた財産は、名義にかかわらず貢献度は対等であるとみなされるためです。
持分割合はあくまで購入時の資金調達の比率(頭金の額やローンの比率)を表しているに過ぎず、離婚時に家を分ける際の取り分を決定するものではないという点を理解しておく必要があります。
ペアローンでお互いのローン残高が違う場合の清算方法
夫婦それぞれが別々にローンを契約する「ペアローン」を組んでおり、現在のローン残高にお互い差がある場合、清算方法は複雑になります。
まずは、現在の不動産の時価(査定価格)を把握したうえで、以下の手順で計算していきます。
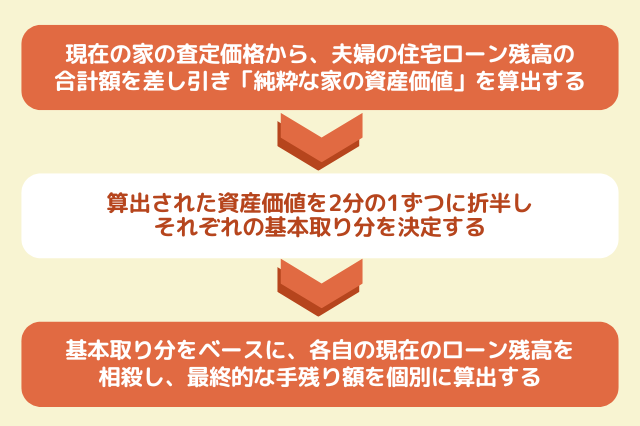
このように計算することで、返済の進み具合の違いを反映した公平な清算が可能になります。
ペアローンを組んでいたら離婚できないの?住宅ローンや財産分与をめぐる問題と解決策をご紹介
独身時代の貯金(特有財産)を頭金に入れた場合の扱い
婚姻前に貯めていた預貯金や、自身の親から贈与を受けた資金は「特有財産」と呼ばれ、離婚時の財産分与の対象から除外されます。
もし家を購入する際に、この特有財産から頭金を拠出していた場合、その金額分は財産分与の計算時に考慮されなければなりません。
具体的には、現在の家の価値から、まず頭金として出した特有財産の額を拠出者に返還し、その残りの金額を夫婦で2分の1ずつに分けるという計算を行います。
これにより、各自が持ち込んだ資産が正当に守られます。
売却額がローンを下回る「オーバーローン」の解決策
家の売却額よりも住宅ローンの残高の方が多い状態を「オーバーローン」と呼びます。
この場合、家はプラスの資産ではなく「マイナスの財産」とみなされるため、原則として財産分与の対象からは外れます。
オーバーローンの家を処分するためには、以下の方法を検討する必要があります。
・夫婦の貯蓄などの自己資金で不足分を補填・完済し、売却する
・自己資金での補填が難しい場合は、金融機関の承諾を得て「任意売却」を行い、残債を分割返済する
オーバーローンの場合は、売却しても手元にお金が残らないため、新生活の計画を慎重に立てる必要があります。
共有名義の家を「妻の単独名義」にして住み続ける手順
子どもの生活環境を維持するために、離婚後も妻が家に住み続けることを希望するケースは非常に多いです。
家を夫との共有名義から「妻の単独名義」に変更し、安心して暮らし続けるための具体的な手続きと注意点について解説します。
住宅ローンが残っている場合は「銀行の借り換え審査」が必要
住宅ローンが残っている家の場合、夫婦間の話し合いだけで名義を妻に変更することはできません。
ローンの契約上、金融機関に無断で名義変更を行うことは重大な規約違反となり、残債の一括返済を求められるリスクがあります。
名義を妻一本にするためには、妻が単独の債務者として別の住宅ローンを組み直す「借り換え」の手続きを行い、現在の夫名義のローンを全額完済する必要があります。
借り換えには妻自身の安定した収入や勤続年数などの返済能力が厳しく審査されるため、事前に金融機関への相談が不可欠です。
【参考】借り換え審査の通過が難しい条件
以下の条件に当てはまる場合、借り換え審査の通過が困難になりやすい傾向があります。
・過去に延滞・滞納の履歴がある
・パート勤務などにより収入が不安定
・年収に対する返済負担率が高い
もし条件を満たせない場合は、「親族からの援助を受ける」「住宅ローンの条件変更を金融機関に相談する」などの代替案を検討しましょう。
住宅ローンがない場合の名義変更の流れ
住宅ローンがすでに完済されている、あるいは最初からローンを組んでいない場合は、金融機関との調整が不要であるため、手続きは比較的スムーズに進みます。
名義変更をするには、法務局にて「財産分与」を原因とする所有権移転登記申請を行います。
申請にあたっては、以下の書類が必要となります。
・登記申請書
・財産分与の合意内容を記した書類(離婚協議書など)
・不動産の登記事項証明書(登記簿謄本)
・登記識別情報
・持分を手放す側の印鑑証明書(発行から3ヵ月以内のもの)および実印
・持分を受け取る側の住民票の写し
・不動産の固定資産評価証明書
これらの書類を法務局へ提出して申請を行い、審査を通過すれば手続きが完了します。
なお、この手続きは複雑で間違いも起きやすいため、司法書士に依頼するのが一般的です。

家の名義変更をするには?手続き・必要書類から費用まで徹底解説
【重要】トラブルを防ぐために「離婚協議書」を公正証書で残す
名義変更の手続きや、離婚後のローンの支払いに関する約束事は、必ず「離婚協議書」として書面に残し、さらにそれを公証役場で「公正証書」にしてください。
口約束や当事者間だけの署名捺印では、将来的に元夫が約束を破った際に強制力を持たせることができません。
「強制執行認諾文言」を入れた公正証書を作成しておくことで、万が一元夫の支払いや手続きが滞った場合でも、裁判を経ずに給与や財産を差し押さえることができます。
これが自身の身を守る強力な盾となります。
元配偶者が名義変更や売却に応じない場合の対処法
離婚交渉において、元配偶者が感情的に反発して話し合いを拒否したり、名義変更や売却の書類へのサインを拒んだりすることは珍しくありません。
相手が非協力的な場合に、停滞した状況を打破するための具体的な対処法を紹介します。
感情論を避けるために客観的な「家の査定価格」を提示する
話し合いが進まない最大の原因は、お互いが「家がいくらで売れるか」「いくら支払えばいいか」の正確な金額を知らずに、感情論で主張し合っていることにあります。
特に非協力的な相手に対しては、言葉で説得しようとするのではなく、不動産会社から取り寄せた客観的な「査定書」を提示することが最も効果的です。
「普通に売却すればこれだけの現金が手に入り、お互いの取り分はこれだけになる」という具体的な数字を突きつけることで、相手の態度が軟化し、現実的な売却や清算の協議に応じるケースが非常に多く見られます。
会いたくない・連絡したくない場合は「代理人」を立てる
元配偶者からのモラハラや感情的な対立があり、直接顔を合わせることも連絡を取ることも拒絶したい場合は、代理人を間に挟むことで手続きを進めることができます。
不動産の売却手続きにおいては、信頼できる不動産会社を窓口とし、必要書類のやり取りや条件交渉のすべてを代行してもらうことが可能です。
また、法律的な交渉が必要な場合は弁護士に依頼することで、あなたは元配偶者と一度も直接接触することなく、共有名義の解消手続きを最後まで完結させることができます。
話し合いがまとまらない場合は「調停」を申し立てる
当事者間での協議が完全に決裂した場合は、家庭裁判所に「調停」を申し立てるという法的な手段に移行します。
調停では、裁判所の調停委員が双方の間に入り、客観的な視点から公平な解決案を提示し、話し合いを仲介してくれます。
調停の場でも合意に至らない場合は、自動的に「審判」の手続きへと移行し、裁判所が提出された証拠や事情を考慮して、名義変更や売却の方法についての決定を強制的に下します。
なお、財産分与の請求権には「離婚後5年以内」という法的な期限があるため、速やかに申し立てを行う必要があります。
共有名義を解消するときにかかる税金と費用
共有名義の家を処理する際には、登記手続きにともなう実費や、売却・譲渡によって発生する税金について正しく把握しておく必要があります。
予期せぬ出費で困窮しないよう、事前に必要な費用をシミュレーションしておきましょう。
名義変更の際にかかる「登録免許税」と「司法書士報酬」
共有名義をどちらか一方の単独名義に変更する登記を行う際、法務局に納める「登録免許税」という国税が必ず発生します。
財産分与を原因とする登記の場合、登録免許税の税率は不動産の固定資産税評価額の「2.0%」と定められています。
これに加えて、手続きを代行してもらう司法書士への報酬が必要となり、一般的な事案であれば5万円から10万円程度が相場となります。
これらの費用は、原則として名義を取得する側が負担することが多いですが、話し合いによって折半にすることも可能です。
家を売却して利益が出た場合にかかる「譲渡所得税」
家を売却した金額が、過去にその家を購入した際の代金と売却にかかった諸経費の合計を上回り、利益(譲渡所得)が生じた場合には、その利益に対して「譲渡所得税」が課税されます。
ただし、居住していたマイホームを売却する場合には、税法上の大きな優遇措置が用意されています。
「居住用財産を譲渡した場合の3,000万円の特別控除の特例」が適用されれば、売却益が3,000万円以下であれば譲渡所得税はかかりません。
共有名義の場合は夫婦それぞれがこの控除を受けられるため、最大6,000万円までの利益が非課税となるメリットがあります。
特例の詳しい条件については、以下の記事で解説しているのでこちらもご参考ください。

不動産売却の3000万円特別控除はどんな制度?条件や注意点を解説!
【重要】離婚時の財産分与であれば原則として「贈与税」はかからない
夫婦間で財産を無償で譲り渡すと通常は「贈与税」の対象になりますが、離婚にともなう財産分与として不動産の名義を変更する場合、原則として贈与税は課税されません。
離婚による財産分与は、婚姻中に夫婦で協力して築いた財産の清算であり、贈与とは性質が異なると法的に認められているためです。
ただし、分与された財産の額が夫婦の婚姻中の事情を考慮しても明らかに多すぎる場合や、税金を逃れるための偽装離婚であると税務署から判断された場合には、例外的に贈与税の課税対象となるため注意が必要です。
離婚時の共有名義に関するよくある質問
離婚における共有名義の不動産トラブルは非常にデリケートな問題であり、多くのケースで同様の悩みが寄せられます。
ここでは、共有名義の家を巡る財産分与や売却、あるいは名義変更に関して、離婚当事者の方々が特に抱きやすい疑問や不安点をピックアップしました。
将来的なリスクを回避し、円滑に新しい生活をスタートさせるための判断材料として、ぜひ参考にしてください。
Q1.住宅ローンが残っていても売却できますか?
住宅ローンが残っている状態であっても、家を売却することは可能です。
ただし、売却して得た代金でローンの残債を一括完済し、銀行が設定している「抵当権」を完全に抹消することが絶対条件となります。
売却代金だけではローンを返しきれないオーバーローンの状態である場合は、自己資金の持ち出しによって不足分を補填するか、金融機関の許可を得て「任意売却」の手続きを進める必要があります。
任意売却のメリット・デメリットについては、以下の記事で詳しく解説しているのでこちらもご参考ください。

任意売却とは?進め方やメリット・デメリット、不動産会社選びのコツを解説
Q2.名義は夫のままで妻と子どもが住み続けても大丈夫ですか?
法律上、元夫名義の家に元妻と子どもが住むこと自体は禁止されていません。
しかし、住宅ローンの契約上は「名義人本人が居住すること」が融資の条件となっているケースがほとんどです。
そのため、無断で元夫が退去して妻だけが住み続けると、契約違反として銀行から一括返済を求められる深刻なリスクがあります。
この方法を取る場合は、必ず事前に金融機関へ相談し、例外的な居住の承諾を得ておく必要があります。
離婚後に住宅ローンが残る家に妻が住むことは可能?財産分与で損しない準備や知っておきたいリスク
Q3.家を出た側の固定資産税の支払いはどうなりますか?
固定資産税は、税法上「共有者全員が連帯して納付する義務」を負っています。
そのため、家を出てそこに住んでいない元夫であっても、名義が共有のままであれば、自治体に対する納税義務から免れることはできません。
当事者間で「住んでいる側が全額負担する」と決めていても、それは夫婦間の内部的な約束に過ぎません。
支払いが滞れば名義人全員の財産が差し押さえの対象となるため、離婚時に名義自体を切り離しておくことが最も確実な対策です。


まとめ|後悔しない選択のためにまずは「家の価値」を確かめよう
離婚にともなう共有名義の家の取り扱いは、経済的な安定とこれからの自立した生活を守るための極めて重要な決断です。
子どものために今の家に住み続けるのか、それとも売却して新しい住まいでリスタートを切るのか、どちらが本当に正しい選択なのかを見極めるためには、「現在の正確な家の価値(査定価格)」を把握することが必要不可欠です。
査定価格が明確になれば、財産分与の具体的な計算ができるようになり、ローンの借り換えが可能かどうかの正しい判断が下せるようになります。
また、客観的な査定書は、話し合いに応じない元配偶者を動かすための強力な交渉の武器にもなります。
売却を完全に決めていない段階であっても、現状の価値を知ることはリスクを回避するための第一歩です。
まずは無料で利用できる「イエイ」の不動産一括査定サービスを活用し、あなたと子どものこれからの安心できる未来に向けた、現実的な一歩を踏み出してみてはいかがでしょうか。


 無料一括査定はこちら


