

離婚時に住宅ローンが残っていると、「誰が支払うのか」「家はどうするのか」といった問題に悩む方も多いのではないでしょうか?
特に、名義や契約内容によって対応が大きく変わるため、正しい知識がないまま進めるとトラブルにつながる可能性もあります。
この記事では、離婚後の住宅ローンの基本ルールから、確認すべきポイント、具体的な選択肢や注意点までをわかりやすく解説します。


この記事の目次
離婚後の住宅ローンは誰が払う?
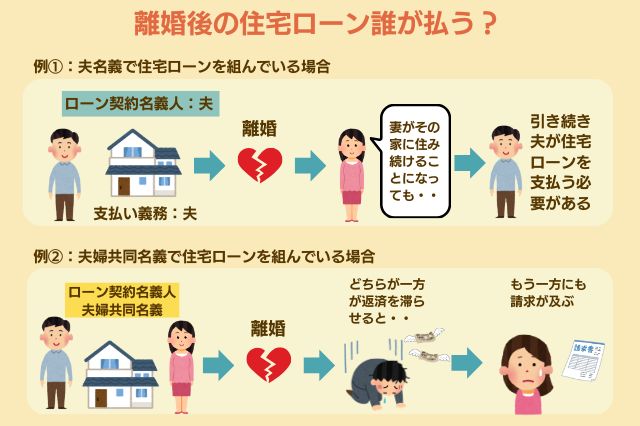
離婚した場合でも、住宅ローンの支払い義務は夫婦に分割されることはありません。 原則として、ローン契約の名義人がそのまま返済を続ける必要があります。
例えば、夫名義で住宅ローンを組んでいる場合、離婚後に妻がその家に住み続けることになっても、支払い義務は夫に残るケースが一般的です。
また、夫婦共同名義でローンを組んでいる場合、どちらか一方が返済を滞らせると、もう一方にも請求が及びます。
そのため、離婚時には「誰が住むのか」だけでなく、「誰が支払うのか」「支払いが滞った場合のリスク 」までも含めて整理しておくことが重要です。
離婚時に住宅ローンがある場合に確認すべきこと
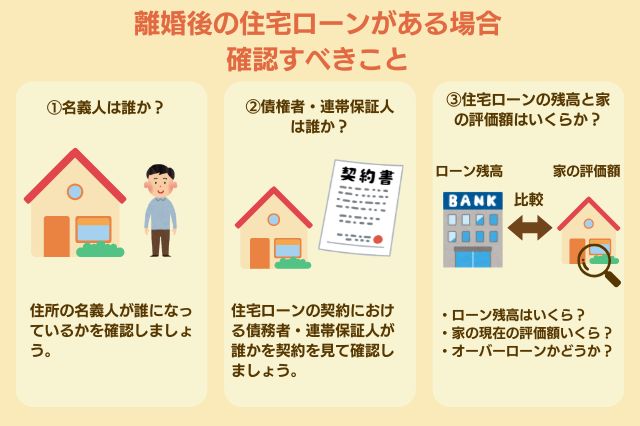
離婚時に住宅ローンが残っている場合、事前にいくつかのポイントを整理しておくことで、トラブル回避やスムーズな手続きにつながります。
ここでは、特に確認しておくべき3つのポイントをご紹介していきます。
①名義人は誰か?
離婚にあたっては、土地や建物の名義が誰になっているのかを事前に確認しておくことが欠かせません。
単独名義なのか、それとも夫婦での共有名義なのかによって、今後の手続きや対応が大きく異なるためです。
名義の詳細については、法務局で「登記事項証明書」を取得すれば確認できます。
後のトラブルを避けるためにも、早めに把握しておくことが大切です。
②債務者・連帯保証人は誰か?
次に、誰が債務者として登録されているのか、また連帯保証人が誰なのかをチェックしておきましょう。
これらは、契約時に交わした「金銭消費貸借契約書 」で確認することができます。
住宅ローンの契約形態には、主に次の3つのパターンがあります。
住宅ローンの契約形態3パターン
・単独債務型
夫または妻のいずれか一方のみが債務者となり、返済義務を負う形です。もう一方の配偶者には原則として返済の責任はありません。
・連帯債務型
夫婦がともに債務者として契約に参加し、双方が返済義務を負うケースです。離婚後にどちらか一方が住み続ける場合は、単独債務へ変更できるか検討するとよいでしょう。
・ペアローン
夫婦それぞれが個別に住宅ローンを組み、お互いに相手の連帯保証人となる仕組みです。どちらか一方が住み続ける場合は、相手のローンを引き受ける、または借り換えによって一本化するなどの対応を考える必要があります。
③住宅ローンの残高と家の評価額はいくらか?
住宅ローンの残債と不動産の査定額を把握することで、売却によってローンを完済できる状態(アンダーローン)なのか、それとも売却後もローンが残る状態(オーバーローン)なのかを判断できます。
それによって、「売却するべきか」「どちらが住み続けるのか」といった今後の方針を決めることができます。
そのため、早い段階で正確に把握しておくことが重要です。
現在の住宅ローンがどのくらい残っているかは、「返済予定表」や金融機関から発行される「残高証明書」で確認できます。
家の評価額については、複数の調べ方がありますが、一般的には不動産会社に査定を依頼する方法があります。
なお、査定額は依頼先によって差が出るため、複数社に依頼して比較することが大切です。
離婚後の家の選択肢は主に2つ
住宅ローンが残っている状態で離婚する場合、家の扱いは主に「売却する」か「どちらか一方がそのまま住み続ける」のいずれかを選ぶことになります。
ここからは、それぞれの方法について具体的に解説していきます。
① 売却する
離婚時の対応として、最もトラブルを残しにくい方法が、自宅を売却し、その代金で住宅ローンをすべて返済することです。
離婚後に「相手が返済を滞らせた」「連絡が取れなくなった」といったリスクを避けたい場合、この方法は非常に有効な選択肢です。
なお、売却する際は上記でもご紹介した、アンダーローンなのか、オーバーローンなのかで売却方法が異なります。
アンダーローン(売却価格がローン残高を上回る)
不動産を売却することで住宅ローンをすべて返済でき、さらに資金が手元に残る状態を指します。
このケースでは、基本的に通常の不動産売却と同じ流れで手続きを進めることが可能です。
売却に伴う諸費用やローンの完済に必要な金額を差し引いたうえで、残った資金をどのように分配するか(財産分与)を夫婦間で決めれば、スムーズに整理することができます。
オーバーローン(売却価格がローン残高を下回るケース)
不動産を売却しても住宅ローンを完済できず、借入が残ってしまう状態を指します。
このような状況では、金融機関の承諾なしに抵当権を外すことができないため、原則として自由に売却することはできません。
オーバーローンの物件を売却する際には、主に次の2つの方法が考えられます。
①不足分を自己資金で補填して完済する
預貯金などから不足分を用意できれば、ローンを完済したうえで通常通り売却が可能です。必要に応じて親族からの資金援助なども検討するとよいでしょう。
②任意売却を利用する
自己資金で補填が難しい場合は、金融機関の同意を得て、ローン残債がある状態で売却を行う「任意売却」という方法があります。
② どちらかが住み続ける
「子供を転校させたくない」などの理由から、離婚後も夫婦どちらかがそのまま家に住み続けるケースもあります。
ただし、この方法は契約上の問題や将来的なリスクを抱える可能性があります。
ここでは、代表的なパターンごとに解説していきます。
ケース①名義人がそのまま住み続け、ローン返済も継続する
例えば「夫名義の住宅に夫が住み続け、返済も夫が行う」ケースです。
このケースは契約内容に沿っているため、トラブルも起こりにくく、最も安定したパターンと言えます。
ただし、元配偶者が連帯保証人になっている場合は注意が必要です。
離婚しても保証人の責任は消えないため、万が一返済が滞れば、元配偶者に請求が及ぶ可能性があります。
ケース②ローン名義人と住み続ける人が異なる場合
「養育費の代わりとして、家を出た側がローンを支払い、残った配偶者と子供が住み続ける」といったケースです。
このケースは、一見よくある形ですが、大きなリスクも伴います。
リスク①契約違反とみなされる可能性
住宅ローンは「契約者本人が居住すること」を前提としている場合が多く、名義人が住んでいない状態が発覚すると、金融機関から残債の一括返済を求められる可能性があります。
リスク②差し押さえ・競売の可能性
もしローンを支払っている側の収入状況が変化し、返済が滞ると、物件は差し押さえられ競売にかけられる恐れがあります。その結果、住み続けている側が突然退去を余儀なくされることも考えられます。
このように、相手の支払い能力に依存する状態は非常にリスクが高いです。
リスク③居住者が名義人に家賃相当額を支払う場合
住み続ける側が、名義人に対して家賃のような形でお金を渡し、その資金でローン返済を行うケースです。
また、離婚後も継続的に金銭のやり取りや連絡が必要になるので、精神的な負担も大きくなります。
離婚時に住宅ローンが残っている場合のよくある注意点

離婚のタイミングで住宅ローンが未完済の場合、事前に押さえておくべきポイントがいくつか存在します。
ここでは、トラブルを避けるために知っておきたい注意点を分かりやすく解説していきます。
住宅ローンと養育費が相殺される可能性
離婚後、住宅ローンを支払っている元配偶者の家に、子どもと暮らす側が住み続ける場合、養育費から住宅ローン分が差し引かれることがあります。
特に「養育費の代わりにローンを支払う」といった合意がある場合は、両者が相殺されるケースが一般的です。
ただし、ローンの滞納や契約違反によるトラブルのリスクもあるため、取り決めは公正証書などで明確にしておくことが重要です。
なお、ローンを支払っている側がそのまま住み続ける場合は、養育費から差し引かれることは基本的にありません。
母子手当の支給に影響が及ぶ可能性がある
離婚後、元夫が住宅ローンを負担している家に母と子が住み続ける場合、児童扶養手当(いわゆる母子手当) の支給額に影響が出る可能性があるため注意が必要です。
この手当は、受給者本人の所得だけでなく、元配偶者から受け取れる養育費の一定割合(一般的に8割程度)が収入として扱われ、支給額の算定に反映されます。
養育費には、生活費や教育費だけでなく、住宅ローンの支払いや家賃など、子どもの生活を支えるための費用も含まれます。
そのため、元夫がローンを負担している住宅に居住している場合は、実質的に経済的援助を受けていると判断されることがあり、その結果、母子手当が減額または停止となるケースも考えられます。
共有名義人の場合相手の承諾がないと売却ができない
共有名義の不動産は、売却にあたり全員の同意が必要です。
夫婦で共同名義にしている場合、一方だけの判断では売ることはできません。
離婚後でも同様で、相手の承諾がなければ売却は進められません。もし同意が得られない場合は、調停や裁判で解決するケースもあります。
なお、自分の持分のみを売ることは可能ですが、買い手が付きにくく、価格も下がりやすいため注意が必要です。
よくある質問
ここでは、離婚と住宅ローンに関して多くの方が疑問に感じやすいポイントをまとめています。
名義変更の可否や財産分与の進め方、金融機関への対応、再婚時の影響など、見落としやすい重要な点を中心に解説していますので、ぜひ参考にしてください。
離婚後に住宅ローンが残っている家の名義変更はできますか?
「実際に住む人に名義変更をしたい」と考える人は多いですが、現在のローン契約のまま名義だけを変更することは、基本的に認められていません。
名義を変更するには、新たにローンを組み直し、既存のローンを完済する「借り換え」という方法を取る必要があります。
ただし、収入状況が安定していない場合は審査に通るのが難しく、誰でも簡単に実現できるわけではありません。
名義変更はハードルの高い手続きであることを理解しておきましょう。
財産分与でトラブルになった場合の対処法はありますか?
財産分与とは、結婚中に夫婦で築いた財産を公平に分ける制度で、基本は話し合いで割合や方法を決めます。
しかし、話し合いがまとまらない場合や協議自体が難しい場合は、家庭裁判所の「調停」を利用できます。
「調停」では第三者が間に入り、双方の意見を整理しながら解決をサポートしてくれます。
手続きは比較的簡単で、費用も抑えられるのが特徴です。
それでも、合意できない場合は、審判や裁判へ進むことになります。
なお、財産分与の請求は原則として離婚から5年以内 に行う必要があるため、期限には注意しましょう。
離婚した時は、住宅ローンを利用している銀行への報告が必要?
住宅ローンを利用している場合、離婚した事実は原則として金融機関へ報告する必要があります。
これは、契約書に「届出内容に変更があった場合の報告義務」が定められているためです。
離婚によって氏名や住所などに変更が生じた場合は、速やかに銀行へ届け出ましょう。
「伝えづらい」と感じるかもしれませんが、報告を怠ると契約違反とみなされ、残りのローンを一括返済するよう求められる可能性もあります。
今後も円滑に返済を続けるためにも、必ず手続きを行うことが大切です。
離婚後に住宅ローンが残る家に住み続け、再婚するとどうなりますか?
離婚後も元夫が住宅ローンを支払い、元妻が住み続ける場合、その負担は生活支援の意味合いを持つことがあります。
しかし、元妻が再婚すると、生活の扶養義務は再婚相手に移ります。
子どもも養子縁組をすれば、基本的に再婚相手が扶養する立場になります。
そのため、再婚相手が同居する場合は、住宅の買い取りやローン相当額の負担が求められるのが一般的です。
対応しない場合、元夫から退去を求められる可能性もあるため注意が必要です。


離婚時の住宅ローンは「名義と契約内容」が最重要
離婚後の住宅ローンは、原則として名義人が支払い続ける必要があり、夫婦間で自由に分担できるものではありません。
そのため、名義や契約形態、残債と不動産価値を正確に把握することが重要です。
また、「売却する」「どちらかが住み続ける」といった選択肢には、それぞれメリットとリスクがあります。
特に、名義人と居住者が異なるケースは契約違反や返済トラブルにつながる可能性があるため注意が必要です。
トラブルを防ぐためにも、離婚時には感情だけで判断せず、将来的なリスクまで見据えて慎重に判断しましょう。
必要に応じて専門家や不動産会社に相談することも有効です。


 無料一括査定はこちら


