

相続で不動産を引き継ぐことになったとき、「住宅ローンはどうなるのか?」と不安に感じる方は多いのではないでしょうか?
結論から言うと、住宅ローンは原則として相続の対象となりますが、「団体信用生命保険(団信)」の有無によって大きく取り扱いが変わります。
団信に加入していればローンが完済されるケースが多い一方で、未加入や適用外の場合には、相続人が返済を引き継ぐ必要があります。
さらに、オーバーローンやペアローンなど、状況によっては判断が複雑になることも少なくありません。
この記事では、相続した住宅ローンの基本ルールから判断フロー、注意点までを分かりやすく解説します。
失敗しないための判断基準を押さえ、適切な対応を取れるようにしましょう。


この記事の目次
相続した住宅ローンはどうなる?

相続した住宅ローンは多くの場合「団信(団体信用生命保険)」によって完済されます。
ただし、すべてのケースが対象になるわけではありません。
【基本の考え方】
・団信あり → ローンは完済される
・団信なし → 相続人が返済する
まずはこの全体像を理解したうえで、次の判断フローで整理していきましょう。
まず確認すべき!住宅ローン相続の判断フローチャート
住宅ローンが残っている不動産を相続する際は、行き当たりばったりで判断するとリスクが高くなります。
判断ミスを防ぐためにも、一定の順序に沿って整理していくことが大切です。
下記のフローに沿って一つずつ確認していくことで、自分にとって最適な選択肢が見えてきます。
【判断の進め方】
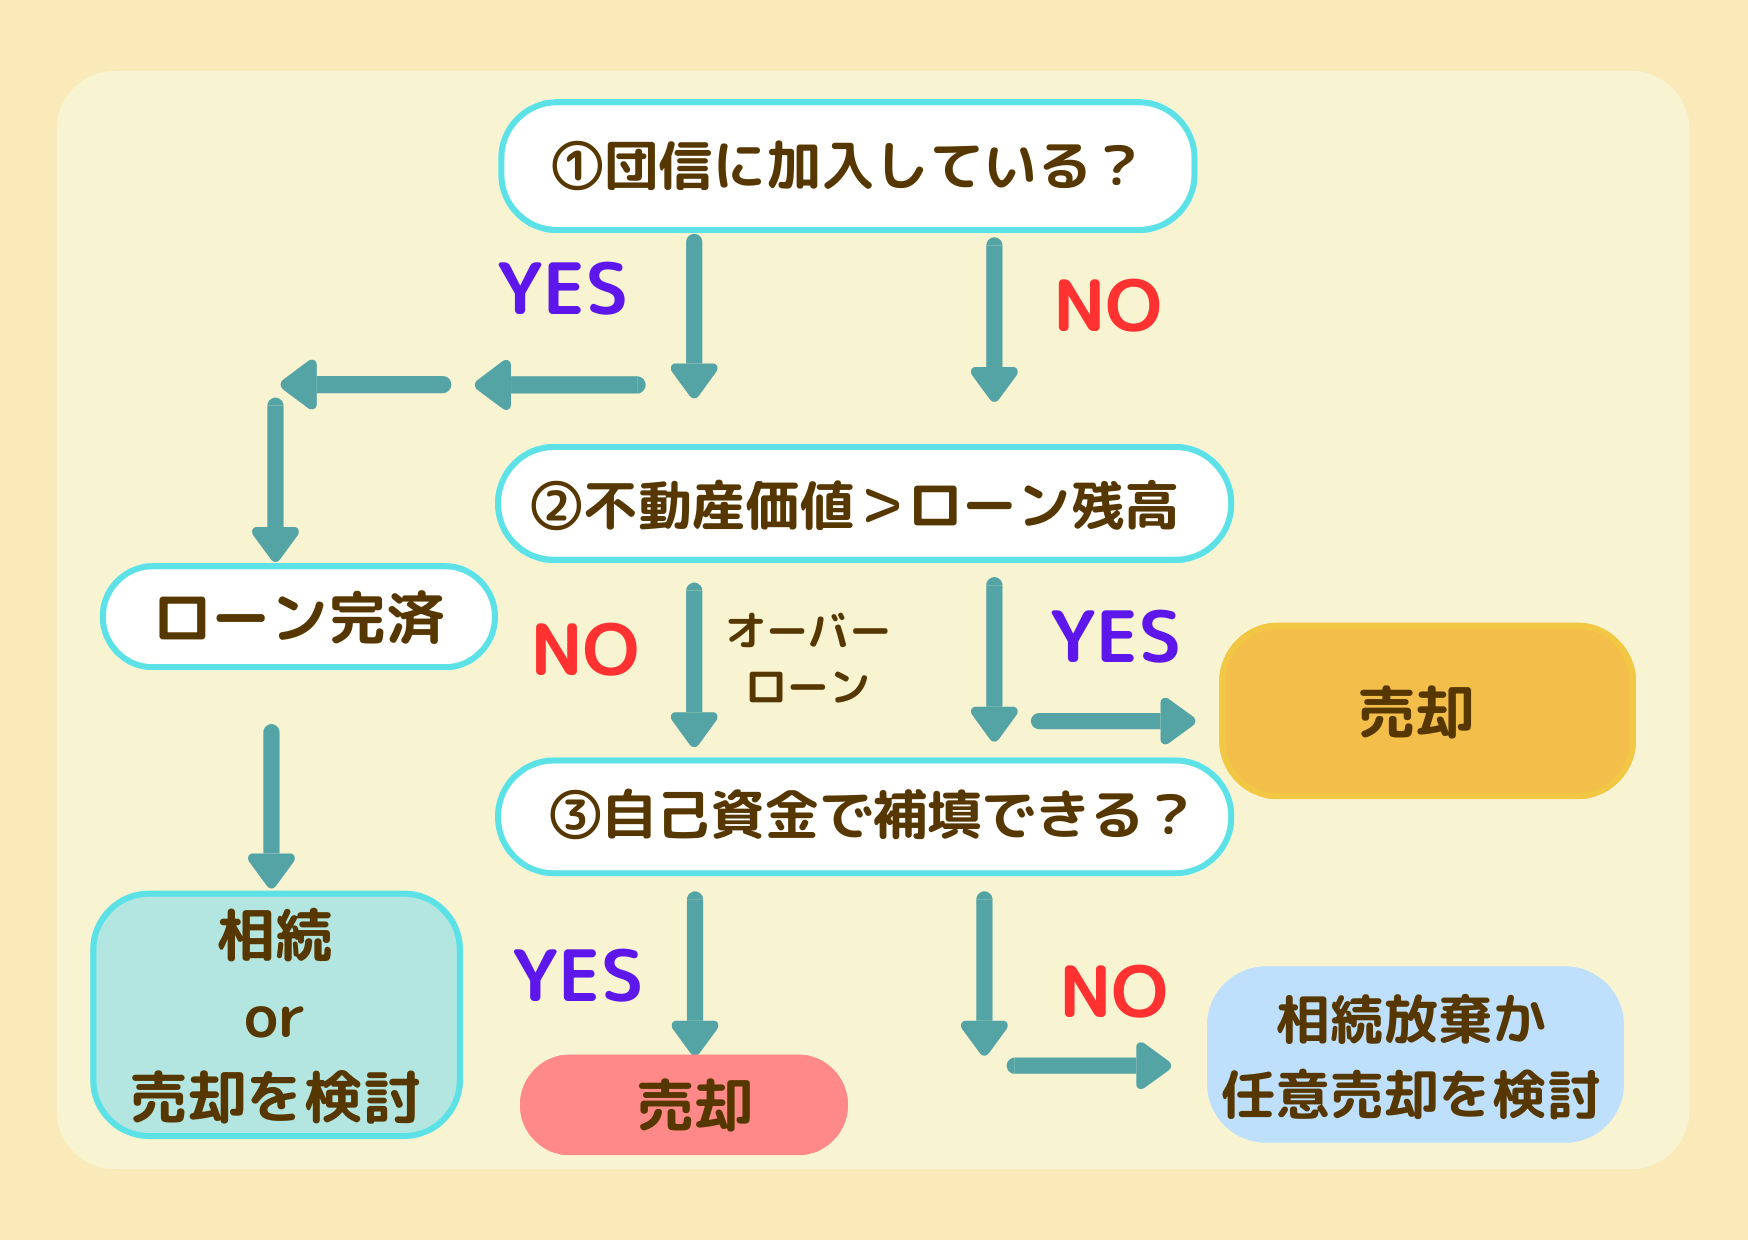
この順番で判断することが最も重要です。
住宅ローンは相続される?基本ルール
住宅ローンは、法律上「借金」として扱われるため、相続の対象になります。
そのため、契約者に支払いが残っている状態で その残りの支払い債務は相続人に原則引き継がれます。
【基本ルール】
・住宅ローンは相続人に引き継がれる
・不動産とローンはセットで考える必要がある
・相続人全員に影響が及ぶ
ただし、実際には次に解説する「団信」の有無によって結果が大きく変わります。
団信(団体信用生命保険)とは?

団信とは、住宅ローン契約者が死亡または高度障害になった場合に、保険金でローンが完済される仕組みです。
なお、契約の内容はさまざまなものがあり、「がん、急性心筋梗塞、脳卒中」などの3大疾病になった場合に保険金が支払われる保険もあります
【団信のポイント】
・死亡時にローン残高がゼロになる
・相続人は返済不要
・不動産のみ相続できる
【確認方法】
・住宅ローン契約書を確認
・金融機関へ問い合わせ
団信が使えない主なケース
以下の場合は、団信が適用されないまたは保険金は支払われない可能性があります。
【主なケース一覧】
①団信に未加入
団信は任意加入の商品もあるため、そもそも加入していない場合は保険が使えません。
特にフラット35など一部のローンでは未加入ケースもあるため注意が必要です。
②支払い条件に該当しない
団信は、契約内容で定められた条件を満たした場合のみ適用されます。死亡や高度障害の状態であっても、加入している特約の内容などによっては保険金が支払われないケースがあります。
③告知義務違反(病歴の未申告)
住宅ローン契約時に、持病や通院歴などを正しく申告していなかった場合、「告知義務違反に該当し、団信が適用されない 可能性があります。過去の病歴や治療歴は、契約時に正確に伝えることが重要です。
④返済の延滞がある
住宅ローンの返済を滞納している場合、契約違反とみなされ、団信の適用が制限される可能性があります。
⑤ペアローン・連帯債務
ペアローンや連帯債務では、契約者全員の住宅ローンが団信で完済されるとは限りません。
例えば、一方の契約者が亡くなった場合でも、その人のローン分のみが完済され、残りは返済を続ける必要があるケースがあります。
契約内容によって責任が異なるため、必ず確認しましょう。
団信が使えない場合の対応【ケース別】
団信が適用されない場合、住宅ローンの残債は相続人が引き継ぐことになります。
ただし、返済の継続や売却など、必要な対応は住宅ローンの状況や相続人の負担によって異なります。
ここでは、団信が使えない場合に考えられる対応をケース別に解説します。
① 相続人が返済する
団信が適用されない場合、住宅ローンの残債は相続人が引き継ぐことになります。
ただし、契約者がこれまで支払っていたように、そのまま毎月返済を続けられるとは限りません。
金融機関によって対応は異なりますが、原則として残債の一括返済を求められます。
一括返済が難しい場合は、相続人が新たに住宅ローンを組み直し、返済を継続する方法があります。
ただし、新たなローン契約には収入や返済能力などの審査が必要です。
ローンの組み直しができず返済も困難な場合は、不動産が差し押さえられ、競売に進む可能性もあるため、早めに金融機関へ相談することが重要です。
②ペアローン・連帯債務の場合
連帯債務やペアローンでは、一方が亡くなっても団信の対象となる範囲によっては住宅ローンが残る場合があります。
残された側の収入が減少し、返済が難しくなるケースもあるため注意が必要です。
返済の継続が困難な場合は、以下の方法を検討しましょう。
・住宅ローンの借り換え
現在の住宅ローンより条件の良いローンへ変更することで、毎月の返済負担を軽減できる可能性があります。ただし、審査や手数料が発生するため、必ず負担が減るとは限りません。
・住み替え
現在の家を手放し、返済負担の少ない住居へ移る方法です。家族構成や収入状況に合わせて、無理のない生活を維持できます。
・不動産の売却
住宅ローンの返済が難しい場合は、家を売却してローンを完済する方法もあります。売却価格でローンを完済できない場合は、手持ち資金で支払うか、任意売却を検討する必要があります。
早めに金融機関や専門家へ相談し、無理のない返済方法を検討することが大切です。
③ オーバーローンの場合
オーバーローンとは、不動産の売却価格よりも住宅ローンの残高が多い状態を指します。
この場合、家を売却してもローンを完済できないため、不足分を相続人が負担する必要があります。
ローンの返済が難しい場合は、金融機関へ相談し、返済条件の変更や任意売却を検討することも選択肢です。
一方で、売却価格がローン残高を上回る場合は、売却代金でローンを完済でき、残った資金を相続人が受け取れます。
オーバーローンかどうかを判断するには、まず住宅ローンの残高と不動産の売却価格を確認することが重要です。
相続放棄すべきかどうかの判断ポイント
相続放棄をするかどうかは、相続人自身が自由に判断できます。
「必ず放棄しなければならない」といった明確な基準はなく、相続財産の内容や今後発生する負担などを考慮して決めることが大切です。
特に住宅ローンが残っている不動産を相続する場合は、財産の価値だけでなく、ローン残高や維持費なども含めて総合的に判断しましょう。
なお、相続放棄には「相続開始を知ってから原則3か月以内」という期限があります。判断に迷う場合でも、この期間を過ぎないよう注意が必要です。
負債が資産を上回る場合は放棄が基本
遺産の中身を確認し、借金などの負債が資産よりも明らかに多い場合には、相続放棄が選ばれるケースが一般的です。
相続放棄をすれば財産は受け取れませんが、その代わりに借金などの債務を引き継ぐ必要がなくなります。
ただし、相続人自身が保証人になっている場合は注意が必要です。相続放棄をしても、保証人としての責任までは免れません。
資産は多くても維持負担が重い場合
資産額が負債を上回っていたとしても、その財産を維持するための費用やリスクが大きい場合には、あえて相続放棄を選ぶこともあります。
例えば、遺産が老朽化した空き家のみであるケースでは、固定資産税や管理費が継続的にかかるうえ、建物の倒壊や事故による損害賠償リスクも考慮しなければなりません。
このような負担を避けるために、放棄を選択することがあります。
相続トラブルを避けたい場合
他の相続人との関係が良好でなく、遺産分割で揉める可能性が高い場合には、紛争を避けるために相続放棄を選ぶ人もいます。
このような場合は、相続分を他の相続人に譲渡する方法で解決することも可能です。
特定の相続人に財産を集中させたい場合
相続放棄をすると、その人は初めから相続人でなかったものと扱われるため、他の相続人に財産が集まります。
そのため、事業承継などの目的で、特定の相続人に財産を集中させたいときに利用されることもあります。
例えば、家業を継ぐ人に土地や設備を引き継がせるために、他の相続人が放棄するケースがこれにあたります。
相続時の住宅ローンで見落としやすい重要ポイント
相続で不動産を引き継ぐ際、住宅ローンが残っているケースは少なくありません。
しかし、住宅ローンに関する重要事項は「自分で確認しないと分からないもの」も多く、見落としがトラブルにつながることもあります。
ここでは、相続時に特に注意すべきポイントを分かりやすく解説します。
金融機関は自動で教えてくれない
住宅ローンに関する情報は、金融機関がすべて積極的に教えてくれるとは限りません。
・団体信用生命保険(団信)の有無
・ローン残高
・手続きの必要事項
これらは基本的に相続人側から確認する必要があります。「何も連絡がない=問題なし」と思い込むのは危険です。
ローン完済後は「抵当権抹消登記」が必要
仮に団信などで住宅ローンが完済された場合でも、それで手続きがすべて終わるわけではありません。
不動産には金融機関の担保として「抵当権」が設定されているため、完済後は抵当権抹消登記を行う必要があります。
これを放置すると
・不動産の売却ができない
・名義変更時に手間が増える
といったデメリットが生じます。
名義変更は勝手にできない
不動産の名義は自動的に相続人へ変更されるわけではありません。
相続人が確定し、遺産分割協議などを経てから、正式に相続登記を行う必要があります。
また、住宅ローンが残っている場合は、金融機関の承諾が必要になるケースもあるため注意が必要です。
団信の代わりに生命保険に加入している場合もある
一般的には、住宅ローンには団体信用生命保険(団信)が付いており、契約者が亡くなるとローンは保険で完済されます。
しかし中には、
・団信に未加入
・団信の代わりに民間の生命保険で対応している
といったケースも存在します。
そのため、「団信があるはず」と思い込まず、必ず契約内容を確認することが重要です。
団信を確認せずに相続放棄するのは危険
相続放棄を検討する際に特に注意したいのがこのポイントです。
もし団信が適用される場合、
・住宅ローンはゼロになる
・不動産だけが資産として残る
という可能性があります。
にもかかわらず、団信の確認をせずに相続放棄してしまうと、本来得られたはずの資産を手放してしまうことになります。
専門家に相談すべきタイミング
以下に該当する場合は、自己判断で進めると大きな損失やトラブルにつながる可能性があるため、できるだけ早い段階で専門家へ相談することが重要です。
団信が適用されるか分からない
住宅ローンに付帯する団体信用生命保険(団信)が適用されれば、残債が免除される可能性があります。
ただし、加入状況や契約内容、死亡原因などによって適用可否が変わるため、金融機関や専門家への確認が不可欠です。
オーバーローンの可能性がある
不動産の売却価格を住宅ローン残高が上回る場合、不足分を自己資金で補う必要があります。
この状態で相続すると「資産より負債が多い」ケースとなるため、相続放棄を含めた慎重な判断が求められます。
相続放棄の判断に迷っている
相続放棄は「原則3か月以内」に家庭裁判所へ申述する必要があります。 一度放棄すると撤回できないため、財産・負債の全体像を把握したうえで判断することが重要です。
判断に迷う場合は、弁護士や司法書士に相談しましょう。
ペアローン・連帯保証が絡んでいる
ペアローンや連帯保証人がいる場合、債務の引き継ぎ方が複雑になります。
例えば、配偶者が連帯保証人であれば、相続放棄をしても支払い義務が残るケースもあるため、専門的な判断が必要です。
不動産の価値が不明
相続するかどうかの判断には、不動産の「現在の市場価値」の把握が不可欠です。
査定を取らずに判断すると、「実は売ればプラスだった」「想定より大きな負債だった」といったミスにつながる恐れがあります。


相続した住宅ローンは早めの確認と適切な対応が重要
相続した住宅ローンは、団信の有無によって対応が大きく変わります。
まずは契約内容を確認し、ローンが完済されるかどうかを把握することが重要です。
団信が使えない場合は、返済の継続・売却・相続放棄などを状況に応じて判断する必要があります。
特にオーバーローンやペアローンの場合は負担が大きくなるため、早めの対応が欠かせません。
なお、不動産を売却する場合は、複数社に査定を依頼できる一括査定サービスの活用がおすすめです。
中でも【イエイ】は、厳選された不動産会社のみが参加しており、安心して利用できます。
住宅ローンと不動産はセットで考え、将来の負担も含めて総合的に判断しましょう。


 無料一括査定はこちら


