

親が亡くなって相続が発生した際、「親の遺産を兄弟で分けること」を「財産分与」と呼んでいる方も少なくありません。
しかし、法律上、「財産分与」と「遺産分割」はまったく異なる目的を持つ手続きです。
言葉の意味を正しく理解していないと、情報を集める際に迷いが生じたり、誤解したまま協議を進めたりする原因になります。
また、そもそも遺産分割は、預貯金のように明確に分けられるものばかりではありません。
特に、遺産の中に実家や土地などの不動産が含まれている場合、現金と違って物理的に切り分けることが難しく、兄弟間で意見が対立しやすくなります。
大切な家族同士が感情的な揉め事を起こすことなく、公平で円満に話し合いをまとめるためには、法律の基本ルールと客観的な財産評価の基準を知ることが重要です。
本記事では、「財産分与」と「遺産分割」の根本的な違いから、兄弟での正当な相続割合、不動産を賢く分ける具体的な方法、そしてトラブルを防ぐための不動産査定の活用法まで詳しく解説します。


この記事の目次
「相続の財産分与」とは?遺産分割との違いをわかりやすく解説
遺産の分け方について調べ始めた際、多くの方が疑問に感じるのが言葉の定義です。
まずは、よく混同されやすい「財産分与」と「遺産分割」の根本的な違いを整理し、親から相続した財産がどのように扱われるのかをご説明します。
「財産分与(離婚)」と「遺産分割(相続)」の根本的な違い
日常の会話では、財産を分け合うこと全般を「財産分与」と表現することがありますが、法律上の定義は明確に異なります。
「財産分与」とは、夫婦が離婚する際に、婚姻期間中に協力して築き上げた共有財産を清算・分配する制度のことです。
対象となるのは、夫婦でためた預貯金や共同で購入したマイホームなどです。
一方で、親が亡くなった際に、故人が残した財産を相続人同士で分け合う手続きは、法律上「遺産分割」と呼びます。
両者の具体的な違いは以下の通りです。
・財産分与
離婚時に夫婦で行う手続き。婚姻中に協力して形成した共有財産を分ける制度。
・遺産分割
死亡(相続発生)時に相続人同士で行う手続き。亡くなった方が残した相続財産を分ける制度。
つまり、親の遺産を兄弟でどのように分けるかという議論は、正確には「遺産分割」に該当します。
両者は手続きを行う時期も対象者もまったく異なるため、混同しないよう注意が必要です。
親から相続した財産は離婚時の財産分与の対象になる?
「自分が親から相続した不動産や預貯金は、もし将来自分が離婚することになった場合、配偶者に分けなければいけないのか」と疑問を持たれる方もいらっしゃいます。
結論から申し上げますと、親から相続した財産は、原則として離婚時の財産分与の対象にはなりません。
離婚時の財産分与で対象となるのは、あくまで婚姻期間中に夫婦の協力によって得た「共有財産」に限られます。
親からの相続によって取得した財産は、夫婦の協力とは無関係に個人の立場として受け継いだ「特有財産(夫婦の一方のみが保有する固有の財産)」として扱われます。
そのため、自分の親から受け継いだ実家や現金を、離婚する配偶者へ分割して渡す義務はありません。
ただし、一部の例外的な対応や資金の混同がある場合は注意が必要となります。
具体的に以下のケースに当てはまる場合は、財産分与の対象になる恐れがあります。
・夫婦の資産でリフォームした場合
夫が親から相続した実家のリフォーム費用や増改築の費用を、妻の貯金や夫婦の共有口座から支払ったケースです。
不動産自体の価値が上がった部分に配偶者の貢献が認められます。
・相続した土地に建物を建てた場合
夫が相続した土地の上に、夫婦の共有名義や妻の資金協力を得て新しい家を建築したケースです。
建物部分は共有財産となります。
・資金を混同させた場合
親から相続した現金を、夫婦の生活費を引き落とす共有口座に入金して使ったケースです。
元の特有財産と夫婦の共有財産の境界線がわからなくなり、全体が分与対象と判断されるリスクが生じます。
離婚の財産分与で家はどうなる?損をしない分け方とローンの注意点を解説
兄弟で遺産分割する場合の分け方と割合(法定相続分)
親の遺産を兄弟で分割することになった場合、誰がどれだけの割合を受け取れるのかという法的な基準を知ることが合意への第一歩となります。
ここでは、民法で定められた相続の割合と、遺産分割の対象になる財産の範囲について解説します。
兄弟間の相続割合は基本的に均等
民法では、亡くなった方(被相続人)の財産を引き継ぐ法定相続人と、その相続割合(法定相続分)が定められています。
被相続人の配偶者は常に相続人となり、子どもがいる場合は第一順位の相続人として配偶者と一緒に遺産を分けることになります。
もし配偶者がすでに他界しており、相続人が子ども(兄弟)のみである場合、それぞれの相続割合は人数に応じて完全に平等です。
主な相続人構成における法定相続分の目安は以下の通りです。
・相続人が子ども(兄弟3人)のみの場合
それぞれの取り分は1/3ずつとなります。
・相続人が配偶者と子ども(兄弟2人)の場合
配偶者が1/2を取得し、残り1/2を子ども2人で等分するため、子ども1人あたりは1/4ずつとなります。
この法定相続分は、長男であるか、次男や末っ子であるかといった生まれた順序や性別に関係なく、全員が均等です。
また、すでに結婚して実家を離れている兄弟や、養子縁組をした養子であっても、実子とまったく同じ相続権と割合を有します。
ただし、遺言書が存在する場合は、遺言書で指定された内容が法定相続分よりも優先されます。
相続財産の対象となるもの・対象外のもの
遺産分割協議を始める際には、何が分け合う対象になるのかを明確に洗い出す必要があります。
相続財産には、預貯金や現金といったプラスの資産だけでなく、マイナスの資産も含まれる点に注意しなければなりません。
相続財産として扱われるものの代表例は以下の通りです。
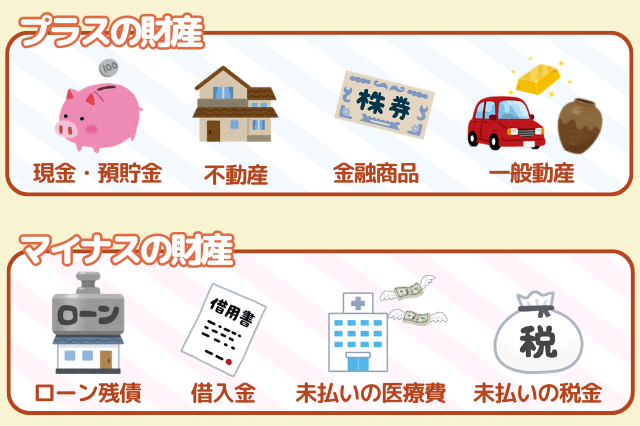
マイナスの財産も法定相続分に応じて各相続人が引き受けることになるため、資産状況を正確に調査する必要があります。
一方で、死亡保険金や死亡退職金は、指定された受取人固有の財産とみなされるため、原則として遺産分割協議の対象外です。
ただし、税務上は「みなし相続財産」として相続税の課税対象には含まれます。
不動産を含む相続財産を兄弟で分ける4つの方法
遺産の中に預貯金しか残っていない場合は1円単位で等分できますが、実家や土地などの不動産が遺産の大部分を占める場合は簡単に切り分けることができません。
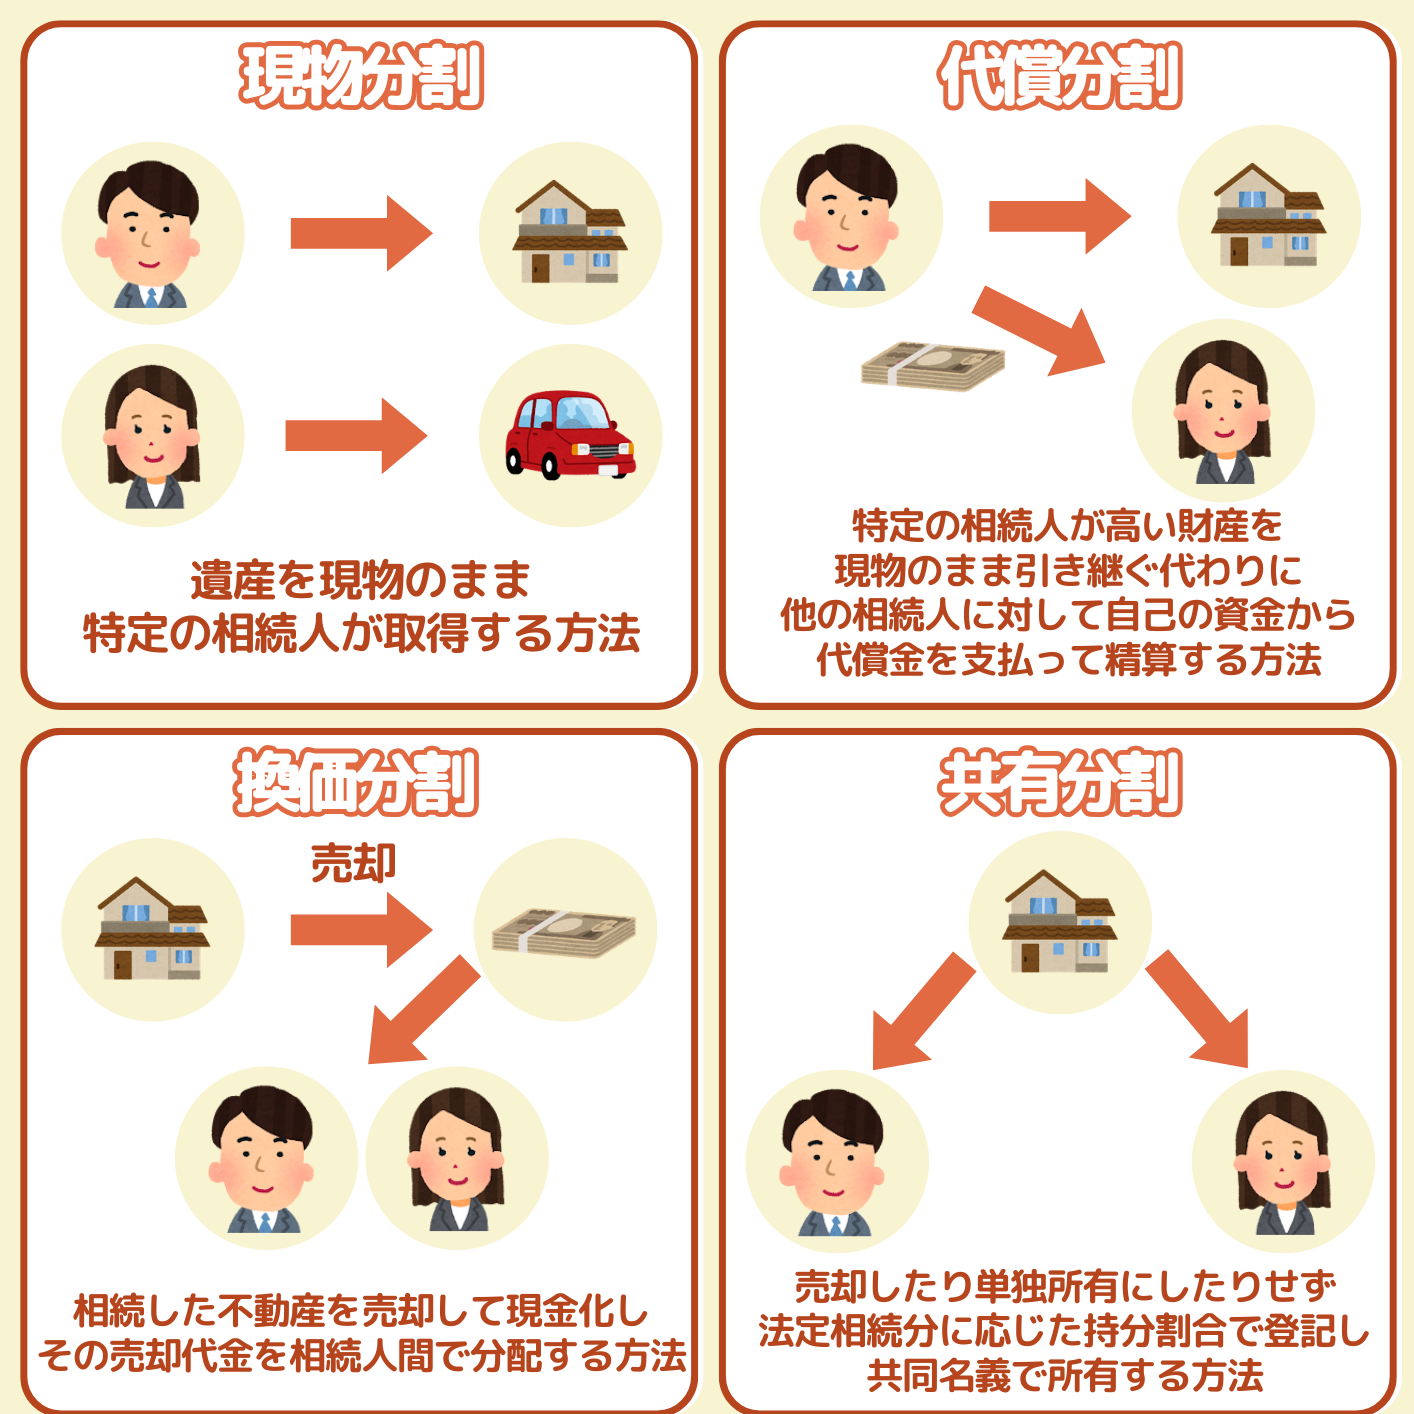
不動産を含む相続財産を分割するには、主に4つの方法が存在します。
それぞれの特徴をご説明します。
現物分割
現物分割とは、遺産を現物のまま、特定の相続人が取得する方法です。
例えば、「長男が実家の土地と建物を相続し、次男が銀行の預貯金をすべて相続する」といった分け方が現物分割に該当します。
手続きが非常にシンプルでわかりやすいという利点があります。
しかし、不動産と預貯金の評価額に大きな差がある場合、各相続人の取得額に不公平が生じやすくなります。
遺産の種類や価値にばらつきがあるケースでは、兄弟間での合意を得るのが難しくなる側面を持ち合わせています。
代償分割
代償分割とは、特定の相続人が不動産などの価値の高い財産を現物のまま引き継ぐ代わりに、他の相続人に対して自己の資金から代償金を支払って清算する方法です。
例えば、2,000万円の評価額が付く実家を長男が1人で相続し、次男に対して自身の貯金から1,000万円を支払うことで、実質的に1/2ずつの平等な相続を実現します。
実家を売却したくない場合や、特定の兄弟がそのまま実家に住み続けたい場合に非常に有効な解決策です。
ただし、不動産を取得する相続人に、他の兄弟へ支払うための十分な金銭的余裕が必要となります。
また、「不動産をいくらと評価して代償金を計算するか」で揉めやすいという課題もあります。
換価分割
換価分割とは、相続した不動産を第三者へ売却して現金化し、その売却代金を兄弟で法定相続分などに応じて分配する方法です。
実家に住む予定の兄弟が誰もおらず、管理が負担になる場合に多く選択されます。
この方法の最大の利点は、売却して得た現金を1円単位で正確に分配できるため、不公平感がまったく生じないことです。
さらに、不動産の維持管理費用や固定資産税の負担から解放されるというメリットもあります。
ただし、売却のための仲介手数料や税金などの諸経費が発生することや、売り出しから買主が見つかるまでに一定の期間を要する点を考慮する必要があります。
共有分割
共有分割とは、遺産である不動産を売却や単独所有をせず、兄弟それぞれの法定相続分に応じた持分割合で登記し、共同名義で所有する方法です。
話し合いで特定の所有者を決められない場合に一時的な選択として取られることがあります。
しかし、不動産を共有名義にする方法は、将来的なトラブルの原因になりやすいため注意が必要です。
共有不動産を売却したり大規模な修繕を行ったりする際は、共有者全員の同意が必要となります。
将来、兄弟の意見が対立してしまうと、不動産を処分できなくなるリスクがあります。
さらには、時が経って兄弟の誰かが亡くなると、その持分が次の世代(甥や姪など)へ相続されて権利関係が複雑化し、問題解決が極めて困難になります。
兄弟トラブルを防ぎ円満解決!不動産査定が重要になる理由
親が亡くなった後、仲の良かった兄弟同士の遺産分割協議で対立が起きてしまうことがあります。
その多くの原因は感情的な問題だけではなく、「不動産の価値をどう決めるか」という技術的な要素にあります。トラブルを防ぐための解決策をご説明します。
兄弟で揉める原因は「不動産の評価額」のずれ
預貯金や現金であれば、通帳を見れば誰にでも正確な価値がわかります。
しかし、不動産の価値は見る立場によって評価が分かれるため、兄弟間で利害の対立が生じやすくなります。
例えば、実家を代償分割して長男が家を引き継ぎ、次男へ代償金を支払うケースを想定します。
このとき、現金を支払う側の長男は「不動産の評価額をできるだけ低く見積もりたい」と考える傾向があり、現金を受け取る側の次男は「できるだけ高く見積もって多くの代償金をもらいたい」と考えることになります。
それぞれが自分に有利な価格を主張し始めると、話し合いは平行線をたどり、家族関係に亀裂が入る原因となります。
円満に協議をするには客観的な「市場価値」の提示が重要
不動産には、固定資産税の計算に使われる「固定資産税評価額」や、相続税の計算に使われる「路線価」など、公的な基準が複数存在します。
しかし、これらは実際の市場で売買される価格よりも低い額で設定されていることが多く、遺産分割の話し合いで用いると不平等が生じる原因になります。
兄弟全員が納得して円満に遺産分割を進めるためには、公的な評価額ではなく、実際に不動産市場で売却したらいくらになるのかという「市場価値」を基準にすることが重要です。
感情的なやり取りを排除し、「不動産会社が査定した客観的な金額」を提示することで、誰がどれだけの財産を取得するのかという計算が公正になり、兄弟全員の合意を得やすくなります。
不動産一括査定を活用して公平なデータを用意しよう
不動産の市場価値を調べるために査定を依頼する場合、知り合いの不動産会社や地元の1社だけに依頼するのは避けるべきです。
1社のみの査定結果では、その会社独自の営業方針や調査ミスによって査定額が実態から大きく外れる可能性があり、他の兄弟から「その価格は本当に正しいのか」と疑念を持たれるリスクがあります。
公平性の高い相場価格を把握するためには、複数の不動産会社から査定を取り寄せ、価格を比較検証することが重要です。
当サイトが提供する、不動産一括査定サービス「イエイ」を活用すれば、インターネット上の簡単な入力だけで、厳選された優良な不動産会社へまとめて査定を依頼できます。
各社の査定額を比較することで、不動産の市場価値が明確になり、その客観的な情報を提示することで、兄弟全員が納得できる円満な遺産分割協議を実現できます。
知っておくべき相続不動産の手続きと税金の基礎知識
不動産の分け方について兄弟間で合意が成立した後は、公的な手続きや税金に関する対応を行う必要があります。
放置すると法律違反になったり、思わぬ課税を受けたりするため、基礎的な知識を理解しておくことが大切です。
2024年から義務化された「相続登記」の注意点
不動産の所有者が亡くなり、相続人がその土地や建物を引き継いだ際には、法務局で所有権移転登記(名義変更)を行う必要があります。
これまで相続登記は任意とされており、期限の定めはありませんでしたが、2024年4月1日より法律で義務化されています。
この法改正により、不動産を相続で取得したことを知った日から3年以内に相続登記の申請を行うことが義務付けられました。
正当な理由がなく期間内に名義変更を怠った場合は、10万円以下の過料の適用対象となる可能性があります。
このルールは2024年4月以前に発生した過去の相続不動産にも適用されるため、遺産分割協議で分け方が決まったら、司法書士に依頼するなどして速やかに法務局へ登記申請を行う必要があります。

相続登記とは?義務化で罰金10万円!?自分でやる手順と費用を徹底解説
相続税がかかる基準と特例の活用
遺産を相続したからといって、必ずしもすべてのケースで相続税を支払うわけではありません。
相続税には、一定の金額までは課税対象とならない「基礎控除」が設けられています。
基礎控除額の計算式は以下の通りです。
|
基礎控除額の計算式 3,000万円 +(600万円 × 法定相続人の数) |
例えば、相続人が子ども3人(兄弟3人)である場合、基礎控除額は「3,000万円 +(600万円 × 3人)= 4,800万円」となります。
亡くなった方の遺産総額(預貯金や不動産の評価額の合計)がこの4,800万円以下であれば、相続税の申告も納税も行う必要はありません。
また、評価額が高い不動産を相続する場合でも、要件を満たせば土地の評価額を最大80%減額できる「小規模宅地等の特例」を利用できる可能性があるため、税理士への相談を含めて制度を正しく活用することが重要です。
不動産を売却・換価分割した際にかかる税金(譲渡所得税)
相続した不動産を換価分割で売却し、現金を兄弟で分ける際には、売却の利益に対して税金が発生する可能性がある点に注意しなければなりません。
不動産を売った金額から、取得に費やした費用と売却諸経費を差し引いて利益(譲渡所得)が残る場合、その利益に対して「所得税」と「住民税」が課税されます。
これらの税金を総称して「譲渡所得税」と呼びます。
課税される税率は、亡くなった親が所有していた期間と相続人が所有した期間の合計が5年を超えるかどうかで異なります。
所有期間が5年を超える「長期譲渡所得」の場合は、約20%の税率となります。
ただし、昭和56年5月31日以前に建てられた実家などを一定の条件の下で売却した場合には、利益から最大3,000万円を控除できる「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」が適用できることがあります。
利用できる特例を確認した上で、手元に残る金額を計算し、兄弟間で分配することが大切です。
「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」の詳しい要件については、国税庁ホームページ「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」をご参照ください。
相続と財産分与でよくある質問(FAQ)
法律が絡む手続きは専門的で難解なことも多く、誰に相談すべきか迷うケースも少なくありません。
ここでは、実際に相続手続きで頻繁に耳にする悩みや、トラブルを回避するための注意点をピックアップしました。
一つひとつの疑問を解消することで、複雑な手続きを整理し、家族にとって最適な解決策を見つけるヒントにしてください。
Q1.相続した土地や家を放置するとどうなりますか?
相続した不動産を誰の名義にもせず、遺産分割協議もしないまま放置することには、多くのデメリットと法的リスクが存在します。
第一に、2024年から義務化された相続登記の手続きを3年以内に怠ると、10万円以下の過料の適用対象となります。
また、不動産をそのままにしておくと、固定資産税の負担が相続人全員に継続して発生します。
家屋の管理を行わずに老朽化が進み、行政から「特定空家等(※)」の指定を受けると、固定資産税の住宅用地特例が解除され、税額が最大で約6倍に跳ね上がります。
さらに年月が経過して兄弟の誰かが死亡すると、次世代の相続人が加わって権利関係が複雑になり、不動産の売却や処分が困難になります。
早い段階で査定を行って価値を把握し、協議を進めることが賢明です。
|
※:特定空家等とは ・倒壊など著しく保安上危険となる恐れのある状態 |
Q2.相続した財産は離婚後でも財産分与を請求されますか?
離婚が成立した後であっても、財産分与の請求権自体は一定期間消滅しません。
法律上、離婚成立の日から2年以内であれば、家庭裁判所に対して財産分与の調停や審判を申し立てることが認められています。
しかし、前述のとおり、親からの相続で取得した財産は「特有財産」であるため、離婚後であっても配偶者から分与を求められる理由はありません。
ただし、婚姻期間中に共同でリフォームを行った場合や、夫婦の共有財産と区別できなくなっている場合は、その実質的な共有部分について2年以内であれば請求を受ける可能性があります。
請求された場合に備えて、相続で得たものであることを証明できる遺産分割協議書や通帳の履歴を保管しておくことが重要です。
Q3.兄弟間で話し合いがまとまらない場合はどこに相談すべき?
兄弟間の遺産分割協議で意見が対立し、当事者同士の話し合いでまとまらない場合は、第三者である専門家の力を借りることが解決の糸口となります。
不動産の評価額に関する対立が原因である場合は、まず不動産会社から客観的な査定書を取得し、価格の根拠を共有して再協議を行うことをおすすめします。
それでも感情的な対立が続いて合意に至らない場合は、家庭裁判所に「遺産分割調停」を申し立てる方法があります。
調停では、裁判所の調停委員が兄弟の間に入り、公平な立場から解決案を提示してくれます。
また、調停の申し立てや相手方との交渉に強いストレスを感じる場合は、相続問題に精通した弁護士に代理人を依頼して、法的な観点から対応を進めることも有効な選択肢です。


まとめ|不動産の正確な査定額を把握して納得のいく相続を進めよう
親が残してくれた財産を分ける手続きは、離婚時に行う「財産分与」とは異なり、正確には「遺産分割」と呼びます。
なお、親から受け継いだ財産は個人の「特有財産」となるため、原則として自身の離婚時に配偶者へ分けて渡す必要もありません。
兄弟間での相続割合は基本的に均等であり、不公平のない分割を目指すことが円満相続への道となります。
しかし、遺産の中に実家や土地などの不動産が含まれていると、評価額の見解の相違から対立が生じやすくなります。
感情的なトラブルを避け、代償分割や換価分割などの協議をスムーズに進めるための最大の秘訣は、公定価格ではなく「現在の市場価値」を客観的なデータとして共有することです。
まずは、不動産一括査定サービス「イエイ」を活用して、相続した不動産が現在の相場でいくらの価値を持つのかを正確に把握することから始めましょう。
複数の優良不動産会社の査定額を比較することで、誰もが納得できる公平な基準額が見えてきます。
確かな資産価値のデータを手に入れて、家族の絆を大切にした満足のいく相続を実現してください。


 無料一括査定はこちら


