

「親から不動産を相続したが、住む予定がないどうしよう…」 「売却したいけれど、何から手を付ければいいのか分からない」
不動産を相続した際、「保有」し続けるべきか、「賃貸」に出すべきか、または「売却」すべきか悩む方は少なくありません。
特に使い道が決まっていないのであれば、維持費や管理の手間、および 「相続登記の義務化」のリスクを抑えるためにも、早い段階での「売却」が有力な選択肢となります。
ここでは、相続した不動産を売却するまでの具体的な6ステップをはじめ、相続登記の基礎知識、発生する税金や賢い節税対策、トラブルを防ぐポイントまでを分かりやすく解説しています。
損をせずスムーズに手続きを進めるためのヒントとして、ぜひ参考にしてください。


この記事の目次
相続した不動産は売却すべき?まず判断基準を確認
相続した不動産は「保有」「賃貸」「売却」といった選択肢があり、それぞれにメリット・デメリットがあります。
どの方法が最適かは、将来の利用予定や費用負担、リスクなどを考えて判断することが重要です。
まずは、それぞれの違いをご紹介していきます。
保有・賃貸・売却の違い
|
保有するメリット |
保有するデメリット |
|---|---|
|
・将来的な値上がりや家賃収入が期待できる ・将来的に家族が住むこともできる |
・固定資産税や維持費がかかる |
|
賃貸するメリット |
賃貸するデメリット |
|---|---|
|
・賃貸収入が得られる ・人が住むことで建物が傷みにくくなる |
・貸主の都合で解約するのは難しい |
|
売却するメリット |
売却するデメリット |
|---|---|
|
・現金化でき公平に分けられる |
・必ずしも希望価格で売れるとは限らない |
住む予定がないなら売却が有力
今後住む予定がない場合は、売却を前向きに検討するのが現実的といえます。
空き家のまま所有し続けると、固定資産税や管理費に加え、老朽化による修繕費などの負担が継続的に発生します。
また、適切に管理されない状態が続くと、資産価値の下落や近隣トラブルにつながる可能性も否定できません。
その点、売却によって現金化すれば、教育費や住宅ローンの返済など、将来に向けた資金として有効活用できるというメリットがあります。
無駄なコストやリスクを抑えるためにも、早い段階で方向性を決めることが大切です。
相続不動産を売却するまでの6ステップ
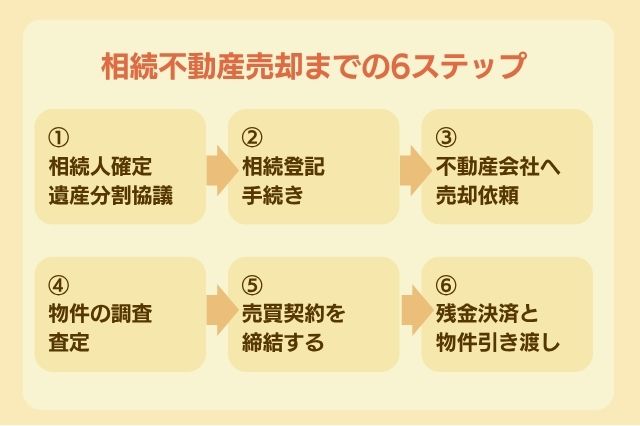
相続した不動産を売却するには、いくつかのステップを順番に進めていく必要があります。
事前に全体の流れを把握しておくことで、手続きをスムーズに進めやすくなります。
ここでは、一般的な売却の流れをご紹介していきます。
①相続人確定・遺産分割協議
相続は、財産を持っていた方が亡くなった時点で開始され、その方は「被相続人」と呼ばれます。相続後は、遺言書があればその内容に従って遺産を分けます。
遺言書がない場合は、相続人全員で話し合い(遺産分割協議)を行い、財産の分け方を決定します。
協議がまとまるまでは遺産は共有状態となりますが、全員が合意すれば法定相続分と異なる分け方も可能です。
②相続登記(名義変更)の手続き
不動産を相続する人が決まったら、法務局で名義変更の手続きを行います。これは「相続登記」と呼ばれるもので、所有者を故人から相続人へ変更する重要な手続きです。
売却を予定している場合、名義が故人のままでは手続きができないため、相続登記は必須となります。
また、放置するとトラブルの原因になる可能性もあるため、早めに対応しておくことがおすすめです。
手続きは複雑なため、司法書士へ依頼するケースも多く見られます。
③不動産会社へ売却を依頼する
相続登記が完了したら、不動産会社に売却の仲介を依頼します。
依頼の際は「媒介契約」を結び、物件の販売活動を進めてもらいます。媒介契約には主に以下の3種類があります。
【専属専任媒介契約】
1社のみに依頼する契約。販売活動に力を入れてもらいやすい。
進捗報告は週1回以上と頻度が高く、自分で買主を見つけて契約することはできない。
【専任媒介契約】
専属専任と同様に1社のみと契約。自分で買主を見つけた場合は直接契約が可能。報告義務は2週間に1回以上。
【一般媒介契約】
複数の不動産会社に同時に依頼できる契約。自由度は高いが、販売活動の優先度が下がることもある。成約まで時間がかかる可能性もある。

不動産の媒介契約とは?種類の違い・選び方・後悔しない会社選びを徹底解説
④物件の調査・査定
媒介契約を結ぶと、不動産会社による物件調査が行われます。立地や面積、築年数、周辺環境などさまざまな要素をもとに査定が行われ、売出し価格が決定されます。
現地確認だけでなく、法務局や役所での調査、市場動向分析なども実施されます。
⑤売買契約を締結する
購入希望者が見つかると、売買契約を結びます。不動産取引は高額になるため、契約内容はしっかり確認することが重要です。一般的には以下の流れで進みます。
1.売主・買主の顔合わせ
2.物件内容の説明
3.契約書の確認・署名・押印
4.手付金の受領
不明点があれば、その場で必ず確認しておくことがトラブル防止につながります。
⑥残金決済と物件の引き渡し
売買契約後には、引き渡し日に残代金を受け取る「残金決済」を行い、同時に固定資産税の清算や仲介手数料などの支払いも済ませます。
決済が完了したら、鍵や書類を買主へ引き渡して取引は終了です。
なお、これらの手続きは平日の午前中に行われるのが一般的なため、事前に準備を整えておきましょう。
相続登記の基礎知識と必要書類

相続した不動産を売却するためには、事前に相続登記(名義変更)を済ませておく必要があります。
ここでは、相続登記の基本的な考え方とあわせて、手続きに必要な書類や具体的な流れについて分かりやすく解説します。
相続登記(名義変更)をしないと売却できない⁉
相続によって取得した不動産は、相続登記(名義変更)を完了させていないと売却することができません。
民法第177条では、不動産の所有権の取得や変更は、登記をしなければ第三者に対して主張できないとされています。
そのため、不動産を売却する際には「自分が正式な所有者であること」を示す必要があり、登記簿上でも相続人の名義になっていることが前提となります。
相続登記に必要な書類一覧と手続きの流れ
【必要書類】
①~③に関する書類は市区町村役場で取得が可能です
①該当不動産に関する書類
・固定資産評価証明書
②被相続人に関する書類
・本籍の記載がある住民票除票
・出生から死亡までの戸籍謄本
③相続人に関する書類
・不動産を取得する相続人の住民票
・相続人全員の戸籍謄本
・相続人全員の印鑑証明書
④その他
・遺産分割協議書
・不動産の登記事項証明書(法務局で取得可能)
【手続きの流れ】
①必要書類を集める
②申請書の作成
③法務局に相続登記の申請をする(相続不動産の所在地を管轄する法務局)
④登記識別情報通知書を受け取る
相続登記の義務化と放置した場合のペナルティとは?
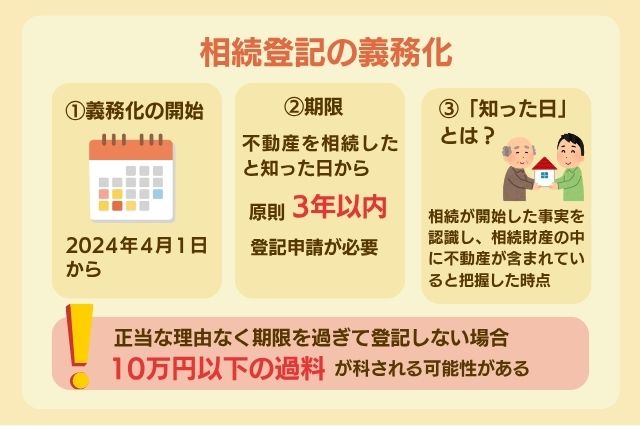
2024年4月1日より、相続による不動産の名義変更(相続登記)は義務となりました。
不動産を相続したと知った日から、原則として3年以内に登記申請を行う必要があります。
なお、このルールは施行前に発生していた相続にも適用されます。
ここでいう「相続を知った日」とは、相続が開始した事実を認識し、さらに相続財産の中に不動産が含まれていると把握した時点を指します。
正当な理由なく期限を過ぎても登記を行わない場合、10万円以下の過料が科される可能性があります。
トラブルを避けるためにも、早めに手続きを進めることが大切です。
相続不動産の売却にかかる税金について
相続不動産を売却する際には、譲渡所得税や印紙税、登録免許税、相続税など複数の税金が関係します。
ただし、状況によっては課税されないケースもあるため、まずは全体像を理解しておきましょう。
相続不動産の売却にかかる4つの税金
|
税金 |
詳細 |
|---|---|
|
譲渡所得税 |
不動産を売却して利益がでた場合にかかる税金 |
|
印紙税 |
不動産売買契約書など、金銭のやり取りを行う取引で作成される文書に課される税金 |
|
登録免許税 |
不動産の相続登記(名義変更)時にかかる税金 |
|
相続税 |
亡くなった親や配偶者から財産を相続した際に発生する税金 |
譲渡所得税は計算方法が複雑なため、詳しくは下記の関連記事で解説しています。

不動産売却でかかる譲渡所得税とは?計算方法や税率まで解説!
相続税について
【相続税の対象となる財産】
・現金や預貯金
・株式
・土地や建物
・ゴルフ会員権
・貸付金 など
【相続税の基礎控除とは】
相続が発生しても全ての人に相続税がかかるわけではありません。
相続税には「基礎控除」と呼ばれる制度があり、一定額までは課税されない仕組みになっています。
相続した財産の合計がこの基礎控除額以内であれば、相続税は発生しません。
【基礎控除額】
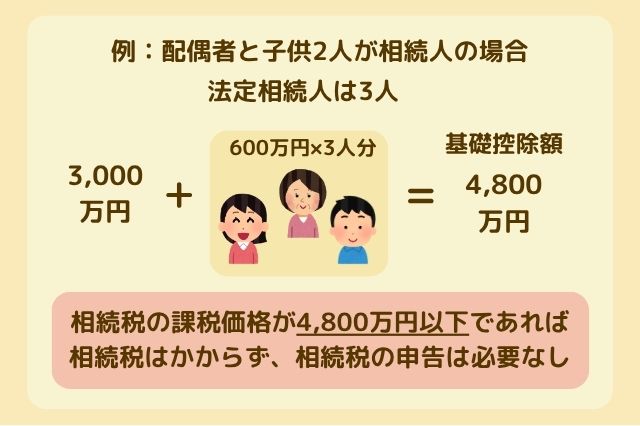
| 基礎控除額=3,000万円+(600万円×法定相続人の人数) |
なお、法定相続人とは法律で定められた相続人のことです。たとえば、配偶者と子ども2人がいる場合は、合計3人となります。
土地の相続税はいくら?計算と節税対策、トラブル回避策まで徹底解説!
例えば、相続人が「被相続人の配偶者と子2人」の場合
相続不動産の売却に伴う節税対策

相続した不動産を売却すると税金がかかる場合がありますが、各種特例を活用すれば負担を軽減できる可能性があります。
ここでは、代表的な節税対策について簡単に解説します。
相続税の取得費加算の特例
不動産を売却した際の譲渡所得税を軽減できる制度。
相続した不動産を売却すると、「相続税」と「譲渡所得税」の両方がかかる可能性がありますが、この特例を使うことで、相続税の一部を取得費に上乗せでき、結果として課税される利益を減らすことができます。
【適用するための主な条件】
・相続や遺贈で財産を取得している
・その財産に対して相続税が課税されている
・相続開始から3年10ヶ月以内に売却している
【取得費に加算できる相続税額の計算式】
| 取得費加算額=売却した人が支払った相続税×売却した財産の相続税評価額÷その人が取得した相続財産の総額(債務控除前) |
なお、加算できる金額には上限があり、この特例を使わない場合の譲渡益を超えることはできません。
また、相続した財産を複数売却する場合は、それぞれの財産ごとに加算額を算出する必要があります。
出典:国税庁ホームページ
3,000万円特別控除の適用条件
相続した不動産が空き家となり売却する場合、一定の条件を満たせば「譲渡所得から最大3,000万円を差し引ける特例」を利用できます(令和9年12月31日まで)。
この制度を使えば、売却益が3,000万円以内であれば、譲渡所得税がかからないケースもあります。
また、売却後に耐震改修や解体を行った場合でも、一定の期限内であれば適用対象となります。
※なお、相続人が3人以上の場合は、1人あたりの控除額が2,000万円に引き下げられます。
【適用するための主な条件】(抜粋)
・昭和56年5月31日以前に建てられた住宅である
・被相続人が一人で住んでいた家である
・相続や遺贈により取得している
・相続開始から3年以内に売却している
・売却価格が1億円以下である
この特例は控除額が大きい分、細かい条件が設けられています。適用を検討する際は、要件をしっかり確認することが大切です。
出典:国税庁ホームページ
マイホーム売却時に使える主な特例
相続した不動産を自宅として利用していた場合、取得費加算の特例に加えて、マイホーム向けの各種優遇制度を利用できる可能性があります。
代表的な特例は以下のとおりです。
【主な特例の概要】
・3,000万円特別控除
自宅を売却した際、譲渡所得から最大3,000万円を差し引ける制度
・10年超所有の軽減税率
所有期間が10年以上のマイホームは、通常より低い税率が適用される
・買換え特例
マイホームを売却して新たに購入する場合、利益に対する課税を将来に繰り延べできる
・譲渡損失の損益通算・繰越控除(買換え時)
売却で損失が出た場合、他の所得と相殺したり、翌年以降に繰り越して控除できる
・譲渡損失の損益通算・繰越控除(住宅ローンあり)
売却価格がローン残高を下回る場合でも、一定条件で損失を控除可能
これらの特例は併用できるものもあり、条件を満たせば大きな節税効果が期待できます。
ただし、それぞれ細かな要件や期限があるため、事前に確認しておくことが重要です。
相続した不動産の売却でトラブルを防ぐためのポイント
相続した不動産に複数の相続人が関わる場合、売却時にトラブルが発生しやすくなります。
ここでは、よくあるトラブルの例と、それを未然に防ぐためのポイントを解説します。
相続人間の意見対立で売却が進まなかったケース
相続した実家を巡り、兄弟間で「売却」と「維持」の意見が対立し、話し合いが長期間停滞してしまい、固定資産税の負担だけが続いてしまったケース。
最終的に不動産会社の買取を活用し、売却代金を分配する形で合意し解決しました。
相続人間で意見がまとまらない場合は、専門家を交えることでスムーズに解決できることがあります。
相続人の一人が独断で売却を進めたケース
相続した土地について、一人の相続人が他の同意を得ないまま売却手続きを進めていたことが、契約直前で発覚したケース。
反対した相続人との間でトラブルとなり、契約は中止され、関係も悪化してしまいました。
相続不動産の売却には全員の同意が必要です。独断で進めると無効や対立の原因になるため、事前の話し合いや専門家への相談が重要です。
相続不動産の売却でよくある質問
相続不動産の売却にあたっては、税金や手続き、費用負担など、さまざまな疑問を感じる方が多いものです。
ここでは、実際によく寄せられる質問とそのポイントを分かりやすく解説します。
相続した不動産は売却後確定申告が必要ですか?
売却によって利益(譲渡所得)が出た場合は、翌年の2月16日〜3月15日の間に確定申告が必要です。
なお、購入時の契約書などが見つからないと、取得費を売却価格の5%として計算することになり、税額が高くなる可能性があります。
事前に必要書類の有無を確認しておくことが大切です。
相続した土地の固定資産税は、誰が負担しますか?
固定資産税は、原則として毎年1月1日時点の所有者に課税されます。所有者が亡くなった場合は、その義務は相続人に引き継がれます。
相続人が複数いて遺産分割が済んでいない場合は、相続人全員が共同で支払う必要があります。
その後、分割が完了し所有者が確定すれば、その人が納税義務を負うことになります。
相続不動産を高く・早く売るコツはありますか?
相続不動産をスムーズに売却するためには、いくつかのポイントがあります。
まず、複数の不動産会社に査定を依頼し、価格や提案内容を比較することが重要です。
1社だけでは適正価格が分かりにくく、売却条件に差が出る可能性があります。
また、不動産会社によって販売力や得意分野が異なるため、どこに依頼するかで結果が大きく変わります。実績や対応力を見極めて選びましょう。
さらに、「仲介」と「買取」の違いを理解することも大切です。
高値で売りたい場合は仲介、早く確実に売りたい場合は買取と、目的に応じて選択するとよいでしょう。

不動産売却の買取と仲介はどっちがお得?メリット・デメリットを解説


相続不動産の売却は「早めの準備と正しい知識」が成功のカギ
相続した不動産を放置してしまうと、固定資産税などのコストがかさむだけでなく、資産価値の下落や法的なペナルティ(相続登記の義務化)といった思わぬリスクを抱え込むことになります。
今後住む予定がないのであれば、早めに売却を考えることが賢明な判断といえるでしょう。
相続不動産の売却をスムーズに進めるための重要ポイントは以下の3つです。
・相続登記(名義変更)を速やかに済ませる
・税金の特例を活用して賢く節税する
・相続人全員でしっかりと話し合う
信頼できる不動産会社をパートナーに選び、複数の査定を比較しながら、あなたにとって最適な売却を目指してください。
なお、不動産会社選びに迷った際は、当サイト「イエイ」のご利用もご検討ください。
「イエイ」では、1,700社以上の優良業者の中から比較・検討できるため、安心して依頼先を見つけやすくなっています。


 無料一括査定はこちら


