

「離婚することになったけれど、今住んでいる家(マンション・一戸建て)の名義はどうすればいいの?」
「夫名義の家に妻が住み続けることはできる?」
「ペアローンで共同名義になっているけれど、離婚後の変更手続きは難しい?」
離婚という大きな人生の転機において、最も揉めやすく、かつ複雑なのが「不動産(マイホーム)の扱い」です。
特に「名義人」が誰になっているかによって、離婚後の手続きや発生するリスクは大きく異なります。
この記事では、不動産の基礎知識に詳しくない初心者の方に向けて、離婚時の「名義」にまつわる問題点や、パターン別の対処法、名義変更の手続きについて分かりやすく徹底解説します。
結論からお伝えすると、離婚時に家を残したまま名義変更をしようとすると、住宅ローンの壁にぶつかってトラブルになるケースが非常に多いです。
後々のリスクを無くし、お互いに新しい一歩を踏み出すためには、「家を売却して現金で分けること」が最も確実な解決策となります。
現在の家の価値を知るために、まずは国内最大級の一括査定サービス「イエイ」で、あなたの家がいくらで売れるか確認してみましょう。


この記事の目次
そもそも「家の名義人」とは?調べ方と離婚時の重要性
離婚時の不動産トラブルを防ぐための第一歩は、現在の家が「誰の名義になっているか」を正確に把握することです。
「自分が住んでいるから」「お金を出したから」といって、必ずしも自分の名義になっているとは限りません。
「名義人(所有者)」は法務局の登記簿で確認する
「我が家は夫が買ったから夫の名義だろう」「夫婦で半分ずつお金を出したから共同名義のはず」という思い込みは非常に危険です。
家の名義人とは、法的にその不動産の「所有権」を持っている人のことです。
これは、法務局が管理している「登記簿(登記事項証明書)」に記載されています。
登記簿は、最寄りの法務局の窓口や、インターネット(登記情報提供サービス)から誰でも簡単に取得・確認することができます。
以下の2点を必ずチェックしてください。
- 「建物」の名義人
- 「土地」の名義人
※一戸建ての場合、土地と建物で名義人が異なっているケース(例:土地は夫の父親名義、建物は夫名義など)もあるため、必ず両方を確認しましょう。
「名義人」と「住宅ローンの債務者」は別物
多くの方が混同しやすいのが、「名義人(所有者)」と「住宅ローンの債務者(お金を借りて返す人)」の違いです。
ここを勘違いすると、離婚協議が大きく破綻してしまいます。
| 項目 | 意味 | 離婚時の影響 |
|---|---|---|
| 名義人(所有者) | その家を「売る」「貸す」「リフォームする」といった法的権利を持つ人 | 財産分与の対象となり、変更には登記手続きが必要。 |
| 住宅ローンの債務者 | 銀行に対して借金を「毎月返す義務」がある人 | 離婚しても銀行との返済契約は消えない。勝手に変更できない。 |
例えば、「名義は夫だが、ローンは夫婦の収入を合算して組んでいる(連帯保証人になっている)」というケースや、「名義もローンも半分ずつ(ペアローン)」というケースがあります。
離婚時に問題となるのは、この「名義」と「ローン」のズレです。
離婚時に最も多い3つのパターンとそれぞれの解決策
離婚後の家の扱いには、大きく分けて以下の3つのパターンがあります。
それぞれのメリット・デメリット、注意点を解説します。
パターン①夫名義の家に、妻(と子ども)が住み続ける
「子どもを転校させたくない」「住み慣れた家を離れたくない」という理由から、妻と子どもがそのまま家に残り、元夫が家を出ていくパターンです。
【メリット】
- 子どもや妻の生活環境を変えずに済む
- 引越し費用がかからない
【デメリット・リスク】
最大のリスクは、「住宅ローンの返済を元夫が滞納すると、家が差し押さえられて競売にかけられ、強制退去になる可能性がある」という点です。
離婚時は「ローンの返済は養育費代わりに俺が払い続けるよ」と約束していても、元夫が再婚したり、収入が減ったりして返済が滞るトラブルが後を絶ちません。
また、名義人と居住者が異なる状態は、銀行のローン契約違反(規約違反)にあたるため、銀行から一括返済を求められるリスクもあります。
パターン②名義を「夫」から「妻」に変更して妻が住む
パターン①のリスクを回避するために、家の名義自体を夫から妻へと完全に変更してしまう方法です。
【メリット】
- 妻自身の名義になるため、元夫の滞納によって家を追い出されるリスクがなくなる
- 将来的に売却やリフォームを行う際も、妻一人の意思で決められる
【デメリット・リスク】
住宅ローンが残っている場合、銀行の許可なしに名義変更することはできません。
銀行は「夫の収入・信用」を審査して融資しているため、収入の少ない(または無職の)妻への名義変更を認めてくれないケースがほとんどです。
妻名義に変更するためには、妻自身が別の銀行で住宅ローンを組み直す(借り換える)必要がありますが、妻に十分な収入がないと審査に通りません。
パターン③家を売却して、現金化して財産分与する
家を完全に売却し、住宅ローンを全額返済した上で、残った現金を夫婦で分け合う(財産分与する)方法です。
【メリット】
- 名義やローンの問題がすべて解消され、離婚後のトラブルが一切なくなる
- 現金で公平に分け合えるため、お互いに不満が残らない
- すっきりと新しい生活をスタートできる
【デメリット・リスク】
- 住み慣れた家を手放さなければならない
- 売却代金が住宅ローンの残高を下回る(オーバーローン)場合、手元の貯蓄から差額を補填してローンを完済する必要がある
離婚で家の名義変更をする際の手続きと注意点
もし「どうしても家をどちらかの名義に変えて残したい」という場合、知っておくべき手続きの流れと注意点があります。
財産分与による名義変更(所有権移転登記)
離婚によって夫婦の財産を分けることを「財産分与(ざいさんぶんよ)」と言います。
離婚が成立した後に、財産分与を原因として名義変更の手続き(法務局への登記申請)を行います。
必要書類
- 登記申請書
- 離婚の事実が分かる戸籍謄本
- 財産分与協議書(公正証書にしておくのが望ましい)
- 名義を譲る人の印鑑証明書
- 名義を譲り受ける人の住民票
- 固定資産税評価証明書
手続きは自分で行うこともできますが、専門的な知識が必要なため、司法書士に依頼するのが一般的です。
名義変更にかかる費用と税金
名義変更には、以下のような費用が発生します。
-
登録免許税
登記の際に国に納める税金(固定資産税評価額の2%) -
司法書士への報酬
5万〜10万円程度 -
贈与税・不動産取得税
原則として、適正な範囲の財産分与であれば贈与税や不動産取得税はかかりません。ただし、婚姻期間が極めて短い場合や、財産の額が多すぎる場合は課税されることがあります。 -
譲渡所得税
家を譲る側(元夫など)に、購入時より値上がりしている場合に課税される可能性があります。
相手(元名義人)の協力が絶対に必要
名義変更の登記手続きは、名義を「譲る人(義務者)」と「もらう人(権利者)」が共同で行う必要があります。
離婚後に連絡が取れなくなったり、関係が悪化して協力を拒まれたりすると、名義変更の手続きが進められなくなります。
そのため、必ず離婚届を出す前に、公正証書で名義変更の約束を交わしておきましょう。
住宅ローンが残っている場合
住宅ローンが残っている不動産の名義変更は、一筋縄ではいきません。
なぜなら、不動産の所有権を勝手に変えることは、ローンを貸している銀行(金融機関)との契約違反になるからです。
銀行の承諾なしに名義変更はできない
住宅ローンの契約書には、通常「融資対象である物件の所有権を第三者に譲渡する場合は、事前に銀行の承諾を得なければならない」という規約があります。
もし銀行に内緒で名義変更を行うと、規約違反として「ローンの残金を今すぐ一括返済してください」と求められるリスクがあります。
連帯保証人・連帯債務者から外れるのも難しい
夫婦で「ペアローン」を組んでいたり、夫が主債務者で妻が「連帯保証人」になっていたりする場合、離婚したからといって自動的にその立場から外れることはできません。
銀行側からすれば「離婚は夫婦個人の事情であり、借金を返す約束(契約)とは関係ない」というスタンスだからです。
連帯保証人を外れるためには、以下のいずれかの方法をとる必要があります。
- 別の連帯保証人を立てる(親族など)
- 他の資産(別の不動産やまとまった現金)を担保として差し出す
- 別の銀行でローンを単独名義に借り換える
しかし、これらはいずれもハードルが非常に高く、現実的にクリアできるケースは多くありません。
トラブルを未然に防ぐ!離婚時は「家を売却する」のがベストな理由
ここまで解説した通り、住宅ローンが残った状態での名義変更や、別居後の居住継続には、多くのリスクと高いハードルが存在します。
離婚後の人生に不安を残さないためにも、「家を売却して現金化し、きれいに精算する」ことが最もおすすめの選択肢です。
理由①将来の金銭トラブルを根絶できる
元夫がローンを滞納して家を追い出される心配や、将来家を売りたくなった時に元配偶者の同意を求めて連絡を取り合うストレスから解放されます。
関係を完全に断ち切り、精神的な自立を果たすことができます。
理由②財産分与が「円」単位で公平にできる
不動産はそのままでは分け合えませんが、売却して現金(日本円)にすれば、1円単位で正確に1/2ずつ(または合意した割合で)分けることができます。
最も揉めにくい方法です。
理由③まずは「アンダーローン」か「オーバーローン」かを確認できる
家を売るべきかどうかを判断するためには、「家がいくらで売れるか(売却予想額)」と「住宅ローンの残高」を比較する必要があります。
-
アンダーローン(売却額 > ローン残高)
家を売ったお金でローンを完済し、手元に残った現金を分け合えます。 -
オーバーローン(売却額 < ローン残高)
家を売ってもローンが残る状態です。原則として差額を現金で補填しなければ売却できませんが、「任意売却」という特殊な方法で売却を進めることも可能です。
任意売却についてはこちらで詳しくご紹介しているので参考にしてください。
まずは、家がいくらで売れるのかという「正確な査定額」を知ることが、議論を進めるうえで最初のステップになります。
離婚時の不動産トラブルを防ぐポイント
ここでは、離婚時の不動産取り決めで多くの人が陥りがちな盲点や、後々大きなトラブルに発展しやすい「4つの必須知識」について詳しく解説していきます。
① 離婚届を出す前に必ず「離婚協議書(公正証書)」を作成する
「名義変更は離婚した後に落ち着いてやろう」「ローンの支払いは任せてと言ってくれたから信じる」といった口約束は、離婚後に必ずと言っていいほど破られます。
関係が悪化したり、連絡が取れなくなったりすれば、名義変更の登記協力も得られなくなります。
そのため、離婚届を提出する前に、必ず話し合った内容を「離婚協議書」という書面に残してください。
さらに、それを公証役場で「公正証書(強制執行認諾条項付き)」にしておくことが極めて重要です。
公正証書にしておけば、もし元夫がローンの支払いを滞納したり、約束の金銭を払わなかったりした場合に、裁判を起こさなくても相手の給料や財産を直接差し押さえる(強制執行する)ことが可能になります。
② 家が「オーバーローン」だった場合の救済策「任意売却」とは?
家を売ろうとした際、売却予想額よりも住宅ローンの残高の方が多い状態を「オーバーローン」と呼びます。
通常、住宅ローンが残っている家は、不足分を現金(貯蓄など)で補填してローンを完済しないと、銀行が「抵当権(担保)」を外してくれないため、売却することができません。
しかし、夫婦どちらにも不足分を補填する貯蓄がない場合の救済策として、「任意売却(にんいばいきゃく)」という方法があります。
これは、住宅ローンの返済が困難になることを前提に、銀行(金融機関)に事前に交渉し、ローンが残ってしまう状態のままでも家を一般市場で売却することを許してもらう手続きです。
任意売却を行えば、家を高く売って借金を最大限減らすことができ、残った借金についても無理のない範囲で分割返済していく計画を銀行と立て直すことができます。
競売(オークション)にかけられて強制的に安く売られるよりも、精神的・経済的なダメージを大幅に減らすことができます。
任意売却については以下の記事でも詳しくご紹介しているので、ぜひ参考にしてください。

任意売却とは?進め方やメリット・デメリット、不動産会社選びのコツを解説
③ 単独名義の家でも「婚姻後に買った家」は2人の財産
「この家は夫の単独名義だから、妻の私には権利がないのでは?」と諦めてしまう方がいますが、それは間違いです。
民法上の財産分与では、「婚姻期間中に夫婦が協力して得た財産は、名義がどちらであっても夫婦共有の財産とみなす」という原則があります。
たとえ夫の単独名義で、夫の給料だけでローンを払っていたとしても、妻が家事や育児で支えていた(内助の功があった)とみなされるため、原則として「2分の1(50%ずつ)」に分ける権利があります。
※ただし、結婚前に夫(または妻)が独身時代に貯めたお金で買った家や、親から相続・贈与された家は「特有財産」となり、財産分与の対象外となります。
④ 子どもの「親権」と「家の居住権」は連動しない
「子どもの親権を妻が持つから、妻と子どもが家に住む権利があるはずだ」と主張されるケースがありますが、法律上、親権と不動産の所有権・居住権は別問題です。
名義人である元夫が「出て行ってほしい」と主張し、家賃の支払いなどの合意が取れない場合、妻側が一方的に住み続ける法的根拠(居住権)を通すのは困難になります。
住み続けるための条件(家賃としていくら払うか、または養育費と相殺するか)は、親権とは切り離して協議書に明記する必要があります。
離婚時の「名義変更」と「売却」のスケジュール比較
離婚に伴う不動産の手続きは、どのタイミングで何をすればいいのか戸惑うものです。
「名義変更して残す場合」と「売却する場合」の具体的な流れと期間を比較してみましょう。
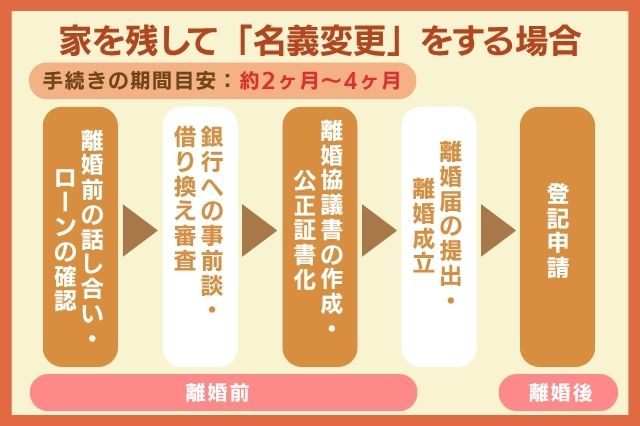
家を残して「名義変更」をする場合のスケジュール
-
離婚前の話し合い・ローンの確認(離婚前)
自宅の名義、住宅ローンの残高、連帯保証人の有無を確認する。 -
銀行への事前相談・借り換え審査(離婚前)
名義変更やローンの借り換えが可能か、金融機関に打診する。 -
離婚協議書の作成・公正証書化(離婚前)
名義変更の約束、費用の負担割合などを公正証書にまとめる。 - 離婚届の提出・離婚成立
-
登記申請(離婚後)
司法書士等を通じて、法務局に「財産分与による所有権移転登記」を申請する(申請から完了まで約2週間)。
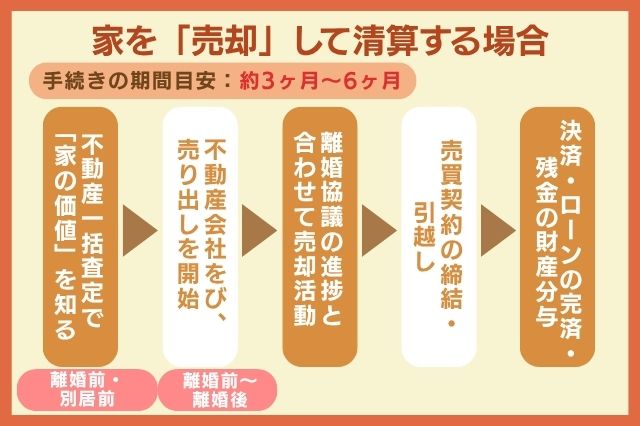
家を「売却」して清算する場合のスケジュール
-
不動産一括査定で「家の価値」を知る(離婚前・別居前)
まずは家がいくらで売れるかを把握し、財産分与の計画を立てる。 -
不動産会社を選び、売り出しを開始(離婚前〜離婚後)
信頼できる不動産会社と媒介契約を結び、購入希望者を募る。 -
離婚協議の進捗と合わせて売却活動
財産分与の割合や、引越しの時期などを夫婦間で調整する。 -
売買契約の締結・引越し
買い手が見つかったら売買契約を結び、引き渡しまでに家を空ける。 -
決済・ローンの完済・残金の財産分与
売却代金を受け取り、その場で住宅ローンを全額一括返済。残った現金を夫婦で綺麗に分け合う。
売却には一定の期間が必要なため、離婚届を出す前の話し合いの段階から不動産の査定を行い、動き出しておくことが精神的にもスケジュール的にも大きなゆとりにつながります。
離婚時の不動産売却なら、一括査定サービス「イエイ」が選ばれる理由
離婚に伴う不動産の売却は、デリケートな問題であり、かつスピーディーに進める必要があります。
そこでおすすめなのが、国内最大級の不動産一括査定サービス「イエイ」です。
理由①最短60秒で最大6社の査定価格を比較できる
家の価値を正しく知るためには、1社だけでなく複数の不動産会社の査定を比較することが不可欠です。
「イエイ」なら、パソコンやスマホから簡単な情報を入力するだけで、全国の優良不動産会社から最大6社の査定価格を取り寄せることができます。
理由②離婚などのデリケートな事情にも配慮した会社が見つかる
「イエイ」に登録されている不動産会社は、厳しい審査をクリアした実績豊富な会社ばかりです。
離婚による売却や、近所に知られずに売却したいといった複雑な事情にも、親身になってスピーディーに対応してくれる頼れるパートナーが見つかります。
理由③完全無料で利用可能、サポート体制も万全
査定サービスの利用はすべて無料です。
また、万が一しつこい営業電話があった場合でも、イエイのカスタマーサポートが代わりに断りを入れてくれる「お断り代行サービス」があるため、安心してご利用いただけます。


まずは「イエイ」の無料査定で家の価値を把握しましょう
離婚時の家の名義問題は、そのままにしておくと将来的に重大な金銭トラブルや住居喪失のリスクを引き起こす可能性があります。
夫名義、妻名義、あるいは共同名義であっても、住宅ローンが残っている場合は、家を売却して現金で清算することが、お互いの新しい人生のスタートにとって最もクリーンで安心な選択肢です。
「うちの家はいくらで売れるのだろう?」
「ローンを完済して、手元にお金が残るのかな?」
そう思ったら、まずは一歩を踏み出して、イエイの一括査定サービスを利用してみてください。
正確な査定額を知ることで、離婚協議もスムーズに進み、これからの生活設計がぐっと立てやすくなります。
あなたの新しい門出を、イエイは全力でサポートします。


 無料一括査定はこちら


