

資産運用を進める中で、多くの方が直面するのが「保有している投資商品をいつ、どのような基準で売却すべきか」という悩みです。
株式や投資信託などの金融資産と、マンションやアパートといった不動産では、売却時の性質や課税の仕組みが大きく異なります。
売却のタイミングや税金の計算方法を正しく理解していないと、思いがけない損失や不必要な税金が発生する可能性があります。
この記事では、各種投資商品の適切な売却タイミングから、資産別の特徴、不動産売却で注意すべき税金・ローンの対処法、効率的な資産リバランスの手順まで解説します。


この記事の目次
投資(株・投信・不動産)の売却タイミング4選
投資商品を売却する際は、感情や感覚に頼るのではなく、あらかじめ定めた基準に基づいて判断することが大切です。
売却基準を明確にしておくことで、価格変動に振り回されることなく適切な利益確定や損切りが行えます。
代表的な売却タイミングとして、以下の4つが挙げられます。
①目標金額や運用期間に達したとき
投資を開始した時点で設定した目標金額や運用期間に到達したタイミングは、売却を検討すべき明確な基準となります。
例えば、「運用益が30%に達したら利益確定する」「運用期間が10年に達したら売却する」といったルールをあらかじめ決めておきます。
目標を達成したにもかかわらず「まだ値上がりするかもしれない」と保有を続けると、その後の価格下落によって得られるはずだった利益を失うリスクが高まります。
当初の計画通りに売却を行い、利益を確定させることが着実な資産形成につながります。
②ライフイベントで現金が必要なとき
人生の節目においてまとまった現金が必要になったタイミングも、資産を売却して現金化する合理的な理由になります。
具体的には、以下のライフイベントが該当します。
・住宅の購入資金や頭金の支払い
・子どもの大学入学や留学などの教育資金の充当
・退職後の生活資金や老後資金の確保
・急な病気やケガに備える医療費・生活防衛資金の確保
必要な時期に合わせて段階的に資産を売却することで、家計の資金繰りを安定させることができます。
③ポートフォリオのリバランス(資産組み換え)をしたいとき
保有している資産全体のバランス(ポートフォリオ)が崩れたときも、売却を検討すべきタイミングです。
投資を続けていると、特定の資産の値上がりによって、資産全体に占めるその資産の割合が過度に大きくなることがあります。
特定資産への集中は、その市場が下落した際のリスクを高めます。
値上がりした資産の一部を売却して現金化し、他の資産へ再配分する「リバランス」を行うことで、資産全体の安全性を高めることができます。
④価格下落や収益悪化で損切りすべきとき
投資商品の価値が想定を超えて下落した場合や、運用収支が悪化した場合は、損失の拡大を防ぐために損切りを行う必要があります。
具体的には、以下のような状況が損切りの判断基準となります。
・購入時から価格が一定割合下落したとき
・不動産の空室長期化や修繕費増加により、月々の収支が悪化したとき
・住宅ローンの金利上昇により、返済負担が大幅に増加したとき
失敗を認めて早めに売却することは、手元の資金を守り、次の投資機会へ資金を回すために重要です。
【資産別】株式・投信・不動産の売却における特徴比較
投資商品は、金融資産(株式・投資信託)と実物資産(不動産)の大きく2つに分類できます。
それぞれの売却手続きや換金性には明確な違いが存在するため、両者の特性を比較して理解しておくことが重要です。
株式・投資信託:一部売却や定額取り崩しで柔軟に換金
株式や投資信託は流動性が高く、必要な時に必要な金額だけを自由に換金できる点が大きな特徴です。
保有している資産全体を一度に売る必要はなく、指定した株数や口数、金額に応じた一部売却が行えます。
例えば、「毎月5万円ずつ取り崩す」「資産の10%だけを売却する」といった柔軟な現金化が可能です。
注文を出してから受渡日(口座に入金される日)までの期間も2~4営業日程度と短く、急な現金化が必要な場面にも対応しやすいメリットがあります。
売却時の手数料も比較的低廉に抑えられています。
不動産投資:一括で大きな資金化ができるが余裕を持った売却が重要
不動産投資は、売却が成立した際に数百万円から数千万円規模のまとまった現金が一括で手に入る点が特徴です。
しかし、売却するためには、購入希望者の探索、価格交渉、売買契約、ローンの残高確認、引き渡しといったステップを通過する必要があります。
これらを完了するまでに、通常4ヵ月から6ヵ月程度の期間を要します。
そのため、売却を検討する際には、余裕を持ったスケジュール管理が必要となります。
不動産投資の売却でかかる税金と注意点
不動産を売却した際、売却代金の全額が手元に残るわけではありません。
不動産の売却によって利益(譲渡所得)が生じた場合は、譲渡所得税や住民税などの税金が発生します。
また、不動産特有の税額計算の仕組みを理解していないと、想定外の課税が発生することがあります。
譲渡所得税の計算と「減価償却」による影響
不動産売却における課税対象は、売却価格そのものではなく「譲渡所得(売却益)」です。
譲渡所得の計算式は以下のとおりです。
譲渡所得=譲渡価額-(取得費-減価償却費累計額)-譲渡費用
譲渡所得税額=譲渡所得×税率
ここで最も注意すべき点が「減価償却費累計額」の扱いになります。
建物の価値は経年劣化にともない減少するため、所有期間中に計上した減価償却費の分だけ、帳簿上の価値(取得費)が目減りしていきます。
そのため、「購入価格より低い金額で売却した(売却損が出た)」と考えていても、計算上は譲渡所得がプラスとなり、税金が発生するケースが存在します。
具体的な例として、以下の条件でシミュレーションを行います。
|
・物件購入価格:2,500万円(建物2,000万円、土地500万円) ・保有期間中の減価償却費累計額:800万円 ・9年後の売却価格:2,200万円(譲渡費用:100万円とする) |
この場合、帳簿上の取得費は「2,500万円-800万円=1,700万円」まで低下しています。
売却価格が2,200万円であっても、譲渡所得は以下のようになります。
譲渡所得=2,200万円-1,700万円-100万円=400万円
購入価格(2,500万円)より安く売却しているにもかかわらず、400万円の譲渡所得が発生し、これに対して課税されることになります。
売却前の手残り計算では、減価償却費の影響を必ず考慮する必要があります。
所有期間(5年超・5年以下)による税率の違い
不動産の譲渡所得にかかる税率は、物件の所有期間によって「短期譲渡所得」と「長期譲渡所得」の2種類に分かれ、税率が約2倍異なります。
所有期間ごとの税率は以下のとおりです。
| 区分 | 所有期間 | 所得税 | 住民税 |
|---|---|---|---|
| 短期譲渡所得 | 売却した年の1月1日時点で所有期間が5年以下 | 30% | 9% |
| 長期譲渡所得 | 売却した年の1月1日時点で所有期間が5年超 | 15% | 5% |
※2037年12月末までは所得税に対して2.1%の復興特別所得税が加わります(防衛費財源確保のための税制改正等による最新の適用期間にご注意ください)。
ここで重要な点は、所有期間の判定基準が「実際の所有日数」ではなく、「売却した年の1月1日時点」であることです。
例えば、2021年4月1日に購入した物件を2026年5月1日に売却した場合、実際の所有期間は5年を超えていますが、2026年1月1日時点では所有期間が4年9ヵ月となるため「短期譲渡所得」が適用されてしまいます。
長期譲渡所得の適用を受けるためには、1月1日時点の判定基準を満たすタイミングまで売却時期を調整することが有効です。

不動産売却でかかる譲渡所得税とは?計算方法や税率まで解説!
ローン残債がある場合(オーバーローン)の対処法
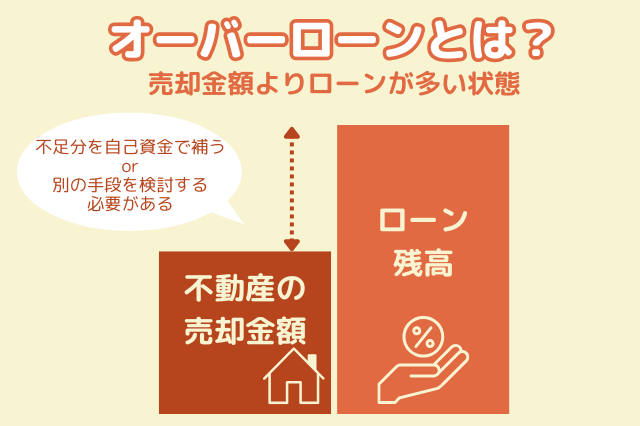
不動産投資ローンが残っている物件を売却する場合、原則として売却時にローン残債を一括返済し、金融機関が設定している抵当権を抹消しなければなりません。
売却想定額がローン残債を上回る「アンダーローン」であれば、売却代金からローンを全額返済できます。
しかし、売却額がローン残債を下回る「オーバーローン」の場合は、不足分を自己資金で補填する必要があります。
手元資金で補填できない場合は、以下の対処法を検討しましょう。
・他の金融資産の換金:保有している株式や投資信託を解約・売却し、ローンの返済原資に充当する。
・売却時期の見直し:売却を急がず、相場回復を待つ、あるいはライフイベントなどのタイミングに合わせて売却時期をずらすことで、オーバーローン状態を解消できる可能性がある。
・任意売却の検討:ローンの返済が困難な場合、金融機関の同意を得て市場価格に近い金額で売却手続きを行う。
オーバーローンによる資金不足を防ぐためには、売却活動を始める前に物件の相場価格を把握し、残債との差額を精査することが不可欠です。

任意売却とは?進め方やメリット・デメリット、不動産会社選びのコツを解説
不動産から株・投信へ!資産リバランスと売却の流れ
「管理の手間がかかる不動産を売却し、運用効率の良い株式や投資信託へ資産をシフトしたい」と考える方は少なくありません。
不動産を売却して金融資産へ再配分する際の手順は、以下の3つのステップで進行します。
ステップ1:保有不動産の「最新の市場価値」を調べる
まず、現在保有している不動産が「今いくらで売れるのか」という最新の市場価格を正確に把握することが重要です。
物件の帳簿価格や購入時の価格ではなく、現在の市場における評価額を知ることで、売却後に手元に残る概算資金や発生する税金を試算できます。
ステップ2:不動産を売却してまとまった資金を作る(売却手順)
市場価値を確認した後は、売却手続きを進めます。
主な売却手順は以下の流れとなります。
1.不動産会社への査定依頼:複数の不動産会社へ査定を依頼し、査定額と根拠を確認する。
2.媒介契約の締結:売却を依頼する不動産会社を選定し、媒介契約を結ぶ。
3.売却活動・買主探し:不動産会社が物件の広告展開を行い、購入希望者を募集する。
4.売買契約の締結:買主と売買条件(価格・引き渡し時期など)について合意し、売買契約を締結する。
5.決済・引き渡し:売却代金を受領し、住宅ローンの返済と抵当権抹消を行って物件を引き渡す。
引き渡し完了後、売却代金からローン返済額や諸費用を差し引いた金額が、手残り資金として確定します。
ステップ3:株や投資信託など流動性の高い資産へ再配分する
不動産の売却によって確保したまとまった現金をもとに、株式や投資信託などの金融商品へ資金を再配分します。
売却代金を一度に全額投入するのではなく、時期を分けて分散投資を行うことで、高値掴みのリスクを軽減できます。
また、NISA制度などの非課税枠を優先的に活用することで、運用効率を高めることが可能です。
投資用不動産を高く売却するコツと一括査定の活用法
不動産売却において手残り資金を最大化するためには、物件を適正かつ高い価格で評価してくれる買主や不動産会社を見つけることが重要です。
不動産売却を成功させるための実践的なコツを解説します。
1社だけに頼らず「複数社の査定価格」を比較する
不動産の査定額は、依頼する不動産会社によって数百万円単位で差異が生じることが珍しくありません。
1社だけに査定を依頼して売却を決めてしまうと、相場より低い価格で買い叩かれたり、売却活動が長期化したりするリスクがあります。
最低でも3~5社の不動産会社へ査定を依頼し、提示された査定価格とその算出根拠を比較検討することが、適正価格で売却するための基本手順となります。
不動産一括査定サイト「イエイ」で手間なく適正価格を調べる
複数の不動産会社へ個別で連絡を取るには多大な時間と手間がかかります。
効率的に複数社の査定額を比較したい場合は、不動産一括査定サイトの利用が有効です。
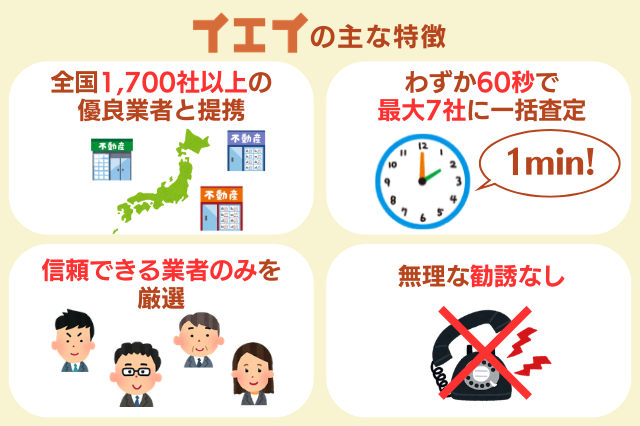
当サイトが提供する「イエイ」は、東証プライム市場に上場している株式会社じげんが運営する不動産一括査定サービスです。
具体的には、以下の特徴を備えています。
・厳選された優良不動産会社が参加:全国1,700社以上の実績豊富な不動産会社から、物件に適した会社を提案します。
・悪質な営業を防止する仕組み(お断り代行サービス):対応が不誠実な会社や、営業電話がしつこい会社など、断りづらい営業を受けた場合、サポートデスクの相談員がお客様に代わってお断りの連絡をします。
・24時間いつでもオンラインで依頼可能:忙しい方でも、スマートフォンやパソコンから最短数分で査定を申し込むことができます。
不動産を今すぐ売却する予定がない場合でも、「所有物件の現在の価値を知る」という資産管理の目的で一括査定を活用することができます。


まとめ|売却タイミングを見極めて資産運用を最適化しよう
本記事では、株や投資信託、不動産の売却タイミングから、資産ごとの特徴、不動産売却における税金やローンの注意点について解説しました。
内容の要点は以下のとおりです。
|
・売却のタイミングを明確にする:目標金額の達成、ライフイベント、リバランス、損切りラインなど、客観的な基準で売却を行う。 ・資産ごとの特徴を把握する:株・投信は柔軟な換金が可能であり、不動産は一括で大きな資金化ができる反面、売却に時間がかかるため余裕を持つことが大切。 ・不動産売却時には税金に注意する:減価償却費の影響により、売却損のつもりでも税金が発生するケースがある。 ・不動産から株や投信へのリバランスを実行する際は査定をする:不動産の最新の市場価値を把握することで、手元に残る資金や発生する税金を試算できる。 |
資産運用全体の効率を高める第一歩は、現在保有している資産の「正しい評価額」を知ることです。
不動産の所有状況や売却の可否に悩んでいる方は、まずは一括査定サイト「イエイ」を利用して保有不動産の市場価格を把握し、最適な資産戦略の策定にお役立てください。


 無料一括査定はこちら


