

マイホームの購入や買い替えを検討する際、多くの方が住宅ローンを利用します。
しかし、住宅ローンを利用すると毎月の返済だけでなく、さまざまな税金が関わってくるため、全体像の把握に悩むケースは少なくありません。
住宅ローンに関連する税金には「控除によって安くなる税金」と「購入後や所有中にかかる税金」の2種類が存在します。
仕組みを正しく理解していないと、受けられるはずの減税措置を逃してしまったり、将来の税負担に焦ってしまったりするリスクがあります。
この記事では、住宅ローンに関連する税金の基本から、住宅ローン控除の計算シミュレーション、手続きの流れ、損をしないための注意点まで解説します。
住宅購入後の資金計画を確実なものにするために、ぜひ参考にしてください。


この記事の目次
住宅ローンと税金の基本|安くなる税金・かかる税金一覧
住宅ローンを取り扱うにあたっては、どのような税金が関係してくるのかを整理することが大切です。
住宅ローンと税金の関係は、「制度によって負担が軽くなる税金」と「納付義務が生じる税金」の2つに分けられます。
あらかじめ双方の仕組みを把握しておくことで、購入後のキャッシュフローを予測できるようになります。
まずは関係する主な税金の一覧と概要を確認していきましょう。
住宅ローンを組むと安くなる税金(所得税・住民税)
住宅ローンを利用して一定の要件に当てはまるマイホームを取得すると、「住宅ローン控除(住宅借入金等特別控除)」という税制優遇措置が適用されます。
この制度を利用することで負担を軽減できる税金は以下の2つです。
・所得税:毎年の給与や事業所得などにかかる国税です。
住宅ローン控除を申請すると、納めた所得税から優先的に還付されます。
・住民税:お住まいの市区町村や都道府県に納める地方税です。
所得税だけで控除しきれなかった金額がある場合、一定の上限枠内で翌年の住民税から差し引かれます。
なお、住宅ローン控除の適用条件については、【住宅ローン控除とは?適用条件と計算方法】をご参照ください。
住宅購入時・所有中にかかる税金(不動産取得税・固定資産税)
住宅ローン控除による節税効果がある一方で、マイホームを取得・所有することで新たに発生する税金もあります。
主な税金は以下のとおりです。
・不動産取得税:土地や建物を購入・新築した際に、一度だけ都道府県から課税される地方税です。
税額は、「固定資産税評価額×税率」で求められます。
税率は通常4%ですが、2027年3月31日までに取得した土地や建物の場合は、軽減税率によって3%が適用されます。
また、一定の性能や床面積を満たす住宅には軽減措置も用意されています。
・固定資産税:毎年1月1日時点での不動産所有者に対して課される地方税です。
年4回または一括で納付します。
・都市計画税:市街化区域内に所在する不動産に対して、固定資産税とあわせて課される地方税です。
住宅ローンの返済金額だけでなく、これらの税金が定期的に発生することを考慮して資金計画を立てる必要があります。
【ポイント】親から資金援助を受ける際にかかる税金(贈与税と非課税特例)
住宅購入の頭金や諸費用に充てるため、両親や祖父母などの直系尊属から金銭の援助を受けるケースは珍しくありません。
原則として、年間110万円を超える贈与を受けた場合は「贈与税」の課税対象となります。
しかし、2026年12月31日までに住宅取得を目的とした援助を受けた場合は「住宅取得等資金に係る贈与税の非課税措置」という特例制度が適用され、贈与税が非課税になります。
この特例を利用するための主な要件は以下のとおりです。
|
・贈与を受ける人の合計所得金額が2,000万円以下であること(床面積によっては1,000万円以下) ・直系尊属(父母や祖父母)からの贈与であること ・これまでに同特例の適用を受けたことがないこと など ※詳しい要件については、「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」をご参照ください。 |
非課税枠の限度額は住宅の性能(耐震やバリアフリーなどの住宅か一般的な住宅か)によって異なります。
適用を受けるためには、贈与を受けた翌年の2月1日から3月15日までの間に必要書類を添付し、税務署へ申告する必要があるため注意してください。

親子間の贈与税対策を徹底解説!非課税特例と節税のコツ8選をご紹介
住宅ローン控除とは?適用条件と計算方法
住宅ローン控除は、マイホームを取得した方の金銭的負担を軽減するための税制措置です。
制度の適用を受けるためには決められた要件を満たす必要があり、実際の還付額も個人の年収や借入条件によって異なります。
ここでは、住宅ローン控除の基本的な適用条件をはじめ、年収モデル別の計算シミュレーションや、住民税からの控除上限について解説します。
住宅ローン控除を受けるための主な要件
住宅ローン控除を受けるためには、取得するマイホームの種類(新築・中古)や、組むローンの契約内容ごとに、国が定めた基準をすべてクリアしなければなりません。
新築住宅を購入する場合における、代表的な適用要件は以下のとおりです。
|
・返済期間:住宅ローンの借入期間(返済期間)が10年以上に設定されていること ・居住要件:住宅を取得した日から6ヵ月以内に入居すること ・所得制限:控除を受ける年の合計所得金額が2,000万円以下であること ・床面積要件:登記簿に記載されている床面積が50平方メートル以上であり、かつその2分の1以上が自己の居住用であること(合計所得金額が1,000万円以下の場合は、床面積40平方メートル以上) ・省エネ基準:2024年以降に建築確認を受けた新築住宅の場合、原則として省エネ基準適合住宅以上の性能を満たしていること |
既存住宅(中古住宅)を購入する場合は、上記の条件に加えて、1982年1月1日以降に建築されたもの(新耐震基準に適合している住宅)であることが基本条件となります。
なお、1981年以前に建築されたものであっても、耐震基準適合証明書などを取得して新耐震基準を満たしていることが証明できれば、控除の対象に含まれます。
【2026年最新】住宅性能と世帯区分による借入限度額・控除期間一覧
住宅ローン控除で受けられる控除額の上限や控除期間は、購入する住宅の環境性能や、入居する世帯の属性によって細かく定められています。
国の環境政策にともない、省エネ性能が高い住宅ほど借入限度額が高く設定され、より手厚い減税措置を受けられる仕組みになっています。
新築住宅および買取再販住宅を取得して入居する場合の、住宅の種類ごとの借入限度額と控除期間の条件は以下のとおりです。
| 住宅の種類 (環境性能) |
借入限度額 (一般世帯) |
借入限度額 (子育て世帯・若者夫婦世帯) |
控除率 | 控除期間 |
|---|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 | 5,000万円 | 0.7% | 13年 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | ||
| 省エネ基準適合住宅※ | 2,000万円 | 3,000万円 | ||
| その他の住宅 | 0円(原則適用外) | 0円(原則適用外) | - | - |
※2028年以降の入居は対象外。
19歳未満のお子様がいる「子育て世帯」や、夫婦のいずれかが40歳未満である「若者夫婦世帯」に対しては、環境性能に応じた借入限度額の上限が上乗せされる優遇措置が取られています。
また、既存住宅(一般の中古住宅)を取得する場合の条件は以下の表のとおりです。
| 住宅の種類 (環境性能) |
借入限度額 (一般世帯) |
借入限度額 (子育て世帯・若者夫婦世帯) |
控除率 | 控除期間 |
|---|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 3,500万円 | 4,500万円 | 0.7% | 13年 |
| ZEH水準省エネ住宅 | ||||
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | ||
| その他の住宅 | 2,000万円 | 10年 | ||
購入を検討している住宅がどの区分に該当するのかによって、最終的に受け取れる還付金の総額が変わってきます。
不動産会社や建築会社に性能証明書類の有無をあらかじめ確認しておきましょう。
「年収600万円・借入3,000万円」での還付金シミュレーション
住宅ローン控除で具体的にいくら税金が戻ってくるのか、最も一般的なケースとして、会社員の方をモデルに試算を行ってみます。
シミュレーションの前提条件は以下のとおり設定します。
| 年収 | 600万円 (課税所得金額:約240万円、納付済みの所得税額:約15万円) |
|---|---|
| 住宅ローン年末残高 | 3,000万円 |
| 住宅の種類 | 省エネ基準適合住宅(新築/子育て世帯・若者夫婦世帯) |
| 控除率 | 0.7% |
年間の控除可能額の計算は以下の手順で行います。
|
1.住宅ローン残高からの控除上限額を算出 2.所得税からの控除 3.控除しきれなかった金額の確認 |
この残額の6万円は、翌年の住民税から控除されることになります。
結果として、このケースでは年間で合計21万円(所得税15万円+住民税6万円)の税負担が軽減されることになります。
【注意】住民税から控除できる金額には「最高9.75万円」の上限がある
前述のとおり、住宅ローン控除で所得税から引ききれなかった分は、翌年の住民税から差し引かれます。
ただし、「いくらでも住民税から引いてもらえる」わけではなく、法律で上限が定められています。
住民税から差し引くことができる金額の上限は、以下のいずれか少ない方の金額となります。
・所得税で控除しきれなかった金額
・所得税の課税所得金額の5%(最高9万7,500円)
そのため、どれだけ住宅ローン残高が多く控除可能額が高く計算されても、ご自身の納めている所得税と住民税の上限枠を超えて還付されることはありません。
「残高×0.7%」の金額がそのまま現金として手元に戻ってくるわけではない点に注意してください。
住宅ローン控除の手続き
住宅ローン控除の適用を受けるためには、決められた時期に必要な書類を揃えて申請を行う必要があります。
申請手続きを行わない限り、減税措置を受けることはできません。
初年度と2年目以降では手続きの方法が大きく異なります。
ここでは、それぞれの時期に必要な手続きや書類、万が一申告を忘れてしまった場合の対処法について解説します。
1年目の確定申告に必要な書類一覧とスケジュール
住宅ローン控除を受ける最初の年(入居した翌年)は、会社員や公務員であってもご自身で「確定申告」を行う必要があります。
申告手続きのスケジュールと提出書類は以下のとおりです。
・受付期間:入居した翌年の2月16日から3月15日まで(還付申告のみの場合は1月1日から可能)
・提出先:お住まいの地域を管轄する税務署(郵送やe-Taxによるオンライン提出も可能)
申告の際には、複数の機関から書類を収集する必要があります。
主な必要書類は以下のとおりです。
| 書類名称 | 主な入手先 |
|---|---|
| 確定申告書 | 国税庁ホームページ、税務署 |
| (特定増改築等)住宅借入金等特別控除額の計算明細書 | 国税庁ホームページ、税務署 |
| 住宅ローンの借入残高証明書 | 融資を受けた金融機関 |
| 建物・土地の登記事項証明書 | 法務局(窓口またはオンライン請求) |
| 不動産売買契約書または建築請負契約書の写し | 不動産会社、ハウスメーカー |
| 源泉徴収票 | 勤務先 |
| マイナンバーが記載された書類、住民票の写し | 役所の窓口、コンビニのマルチコピー機など(住民票の写しの場合) |
| 住宅性能証明書(認定通知書など) | 不動産会社、建築会社 |
直前になって書類の不足に気付くと手続きが遅れてしまうため、年末から1月にかけて計画的に準備を進めることが重要です。
2年目以降は会社の年末調整で手続き完了
会社員などの給与所得者であれば、2年目以降における控除申請の手間は大幅に軽減されます。
初年度のように確定申告を行う必要は一切なく、毎年秋口から冬にかけて勤務先で行う「年末調整」で申請が完了します。
2年目以降の年末調整で勤務先に提出する書類は主に以下の2点です。
・住宅取得資金に係る借入金の年末残高等証明書:融資を受けている金融機関から、毎年10月~11月頃に自宅へ郵送されます。
・給与所得者の(特定増改築等)住宅借入金等特別控除申告書:初年度の確定申告を行った年の10月頃、税務署から残りの控除年数分がまとめて一括で送付されます。
税務署から届く申告書は、毎年1枚ずつ使用していく重要な書類です。
残りの適用年数分が一度に届くため、紛失してしまわないよう大切に保管しておきましょう。
【ポイント】申告を忘れた場合の対処法
仕事が忙しかったなどの理由で、初年度の確定申告期間内に手続きができなかった場合でも、すぐに控除を諦める必要はありません。
過去の申告漏れについては、以下の方法で手続きを行うことができます。
・還付申告:確定申告を行う義務がない会社員などが、納めすぎた税金の還付を受けるための手続きです。
対象となる年の翌年1月1日から5年間遡って申告することができます。
・更正の請求:確定申告書自体は提出したものの、住宅ローン控除の記載を忘れてしまった場合に行う手続きです。
法定申告期限から5年以内であれば請求が可能です。
期限内申告を忘れていても5年以内であれば税金の還付を受けることが可能ですので、気づいた時点で早めに税務署へご相談ください。
住宅ローンと税金で損をしないための3つの注意点
住宅ローン控除は非常に強力な制度ですが、利用にあたっては思わぬ落とし穴が存在します。
仕組みを正確に理解していないと、控除枠を使い切れずに損をしてしまったり、将来の税負担が増えてしまったりすることがあります。
ここでは、住宅ローンと税金に関して特に注意すべき3つのポイントについて解説します。
①控除期間中の「繰り上げ返済」で減税額が減るリスク
住宅ローンの返済中にまとまった資金ができたら、繰り上げ返済を行うことで将来支払う利息を減らすことができます。
しかし、住宅ローン控除期間中に繰り上げ返済を行う場合、以下のリスクを考慮する必要があります。
・残高減少による控除額の縮小:控除額は「年末残高×0.7%」で計算されるため、繰り上げ返済によって年末残高が減ると、受け取れる還付金額も減少します。
・返済期間短縮による適用除外:期間短縮型の繰り上げ返済を行い、残りの返済期間が当初の借入日から通算して10年未満になってしまうと、住宅ローン控除の適用資格そのものを失ってしまいます。
金利削減によるメリットと、住宅ローン控除の節税メリットのどちらが大きいかを事前に計算し、繰り上げ返済のタイミングを見極めることが大切です。
②ペアローン・扶養控除・産休育休で控除枠を使いきれないリスク
夫婦で住宅ローンを組む「ペアローン」や「連帯債務」を利用する場合、それぞれが住宅ローン控除の適用を受けることができます。
しかし、働き方の変化や世帯の状況によっては控除枠が無駄になってしまうケースがあります。
・産休・育休期間中に控除枠が余る:産休や育休を取得して収入が減少またはゼロになると、納める所得税や住民税も減少します。
控除対象となる元の税金が少なくなるため、住宅ローン控除の枠が残っていても税額から引ききれなくなります。
・配偶者控除・扶養控除との兼ね合い:ペアローンを組むことでお互いに所得控除や税額控除を適用しますが、働き方を調整して収入を抑えた結果、片方の税額が小さくなり控除を引ききれなくなることがあります。
将来の出産や働き方の変化を見越して、ローン名義や借入額の割合を設定することが重要です。
③ふるさと納税・iDeCo併用による控除枠のバッティングリスク
節税手段として人気のある「ふるさと納税」や「iDeCo(個人型確定拠出年金)」は、住宅ローン控除と併用することが可能です。
しかし、組み合わせ方によっては控除枠がバッティングし、節税効果が減少することがあります。
・iDeCoとの併用:iDeCoの掛金は全額が「所得控除」となります。
課税所得自体が低くなるため、結果として所得税額が減り、住宅ローン控除で引ききれなくなった分が住民税に回ります。
住民税の上限(9.75万円)を超えた分は切り捨てられてしまいます。
・ふるさと納税との併用:ワンストップ特例制度を利用した場合、ふるさと納税の控除はすべて住民税から差し引かれます。
一方、確定申告でふるさと納税を行うと所得税と住民税から控除されます。
ふるさと納税を利用する際は、「ワンストップ特例制度」を活用することで住民税からの控除に一本化され、住宅ローン控除とのバッティングを最小限に抑えやすくなります。
住宅ローンが残っている家を売却・買い替える際の税金
マイホームの買い替えや住み替えを行う場合、既存の住宅ローンや不動産売却にともなう税金の取り扱いについて理解しておく必要があります。
自宅を売却して利益が出た場合の課税関係や、利用できる税制特例のルールは非常に複雑です。
ここでは、不動産売却時にかかる税金と、買い替え時に知っておくべき特例の選択基準について詳しく解説します。
不動産売却で利益が出るとかかる「譲渡所得税」
所有している不動産を売却した際、購入した時の価格や売却費用を差し引いても利益(譲渡益)が生じた場合、その利益に対して「譲渡所得税」が課税されます。
譲渡所得税は、「所得税」「住民税」「復興特別所得税」の総称です。
譲渡所得税の計算式は以下のとおりです。
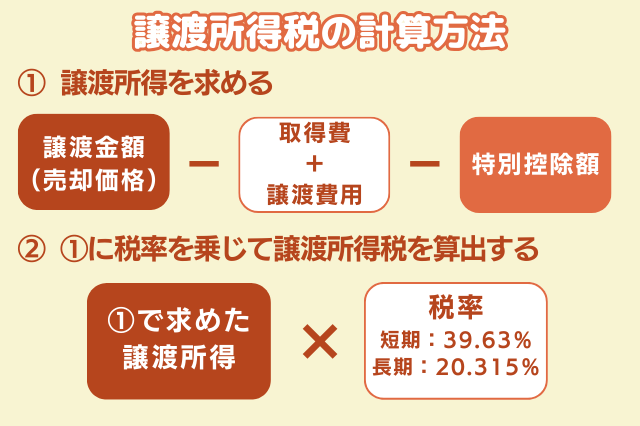
※「取得費」とは、不動産を購入した際の代金や購入手数料から、建物の減価償却費を差し引いた額、「譲渡費用」とは、売却時に支払った仲介手数料や印紙代などの経費を指す。
税率は不動産の所有期間によって異なり、売却した年の1月1日時点で所有期間が5年を超える場合は「長期譲渡所得(税率約20.315%)」、5年以下の場合は「短期譲渡所得(税率約39.63%)」が適用されます。
譲渡所得税の詳しい計算方法については、以下の記事で解説しているのでこちらもご参照ください。
【初心者向け】不動産売却益とは?税金や計算方法、節税できる控除も解説
「3,000万円特別控除」を使うと新居の住宅ローン控除は併用不可!
自宅を売却して利益が出た場合、譲渡所得から最高3,000万円まで控除できる「居住用財産を譲渡した場合の3,000万円の特別控除の特例」を利用できます。
この特例を使えば、売却益が3,000万円以内であれば譲渡所得税がかかりません。
しかし、買い替えを行う上で非常に重要なポイントが存在します。
それは、「3,000万円特別控除」と「買い替えた新居での住宅ローン控除」は併用できないという点です。
具体的には、新居に居住した年とその前の2年、居住した年の翌年3年(計6年間)に3,000万円特別控除を適用した場合、住宅ローン控除を受けることができなくなります。

不動産売却の3000万円特別控除はどんな制度?条件や注意点を解説!
買い替え時はどちらがお得?「3,000万円特別控除」と「住宅ローン控除」の選び方
買い替え時に「売却益への3,000万円特別控除」と「新居での住宅ローン控除」のどちらを選択すべきかは、双方の節税額を比較して判断する必要があります。
選択の目安となるポイントは以下のとおりです。
・売却益が大きい場合:自宅の売却益が多く、発生する譲渡所得税の金額が新居で受ける予定の住宅ローン控除の総額を上回る場合は、「3,000万円特別控除」を優先した方が手元に資金が残ります。
・売却益が小さく、新居のローンが大きい場合:売却益がわずかであり、譲渡所得税の額よりも新居で13年間にわたり受ける住宅ローン控除額の総和の方が大きい場合は、「住宅ローン控除」を選択する方がお得になります。
どちらの制度が得になるかは、現在の自宅が「いくらで売れるか」によって完全に左右されます。
正確な税金・資金計画のために「現在の価値」を把握することも重要
買い替えにともなう税金計算や資金計画を正確に進めるためには、「現在の自宅が実際にいくらで売却できるのか」というリアルな査定額を把握することが最初のステップとなります。
売却予想価格が数百万円ずれるだけで、譲渡所得税の発生有無や、「3,000万円特別控除」と「住宅ローン控除」のどちらがお得になるか、結果が変わってしまう可能性があるからです。
売却を本格的に決定していない段階であっても、新居の予算決めや税金シミュレーションの前提条件として、まずは不動産会社による査定を利用して現在の自宅の価値を確認しておくことが推奨されます。
当サイトが提供する不動産一括査定サービス「イエイ」を活用すれば、自宅にいながら複数の不動産会社からおおよその売却可能額を無料で取得できます。
住宅ローンと税金に関するよくある質問(FAQ)
住宅ローンの利用にともなう税金や節税対策、資金計画に関して、多くの方が直面しやすい疑問や不安をQ&A形式で解説します。
後悔のないマイホームの購入や適切な税金手続きを進めるための参考にしてください。
Q.過去に税金の滞納があっても住宅ローン審査に通りますか?
A.税金の未納や滞納がある場合、住宅ローンの本審査を通過することは極めて困難です。
住宅ローンの本審査では、公的書類である「納税証明書」や「課税証明書」の提出を求められます。
未納の税金が存在する場合、金融機関からは「支払能力や誠実性に問題がある」と判断されてしまいます。
過去に滞納があった場合でも、審査時点までに延滞金を含めて全額を完済し、完済証明を提出できれば審査の対象となるケースがあります。
まずは未納状態を解消することが最優先です。
Q.住宅ローンを借り換えた場合、住宅ローン控除は継続できますか?
A.条件を満たしていれば、別の金融機関へ住宅ローンを借り換えた後も、引き続き残りの期間についても住宅ローン控除の適用を受けられます。
住宅ローンの借り換え後に控除を継続するための、主な適用条件は以下のとおりです。
・借り換えによって新しく組むローンが、従来の住宅ローンを全額完済するためのものであると証明できること
・新しい住宅ローンの返済期間が10年以上残っていること
・借り換えを実施する年の合計所得金額が、2,000万円以下に収まっていること
なお、借り換え時の注意点として、新ローンの借り換え金額が旧ローンの残高を上回っている場合(諸費用などを上乗せして借り換えた場合)、控除対象となるのは「旧ローンの直前残高」までとなります。
また、借り換えと同時に返済期間を10年未満に短縮してしまうと、その時点で住宅ローン控除の対象から外れてしまうため、慎重にスケジュールを組むことが大切です。


【まとめ】住宅ローンの税金を把握して無理のない資金計画を立てよう
住宅ローンを利用する際は、毎月の返済額だけに目を向けるのではなく、関わってくる税金全体の仕組みを理解しておくことが成功の鍵となります。
|
・住宅ローン控除を活用することで、最長13年間にわたり所得税や住民税の負担を軽減できる ・実際に戻ってくる金額は「最大控除額」ではなく、ご自身の「納税額」や「住民税の上限枠」によって決まる ・控除を受けるためには初年度の確定申告が必須であり、2年目以降は年末調整で手続きができる ・繰り上げ返済のタイミングや併用する節税制度、ペアローンによる影響など、事前に注意すべき点がある ・自宅の売却や買い替えを行う場合は、「3,000万円特別控除」と「住宅ローン控除」の選択において自宅の価値の把握が不可欠である |
住宅ローン控除などの税制優遇措置を正しく活用できれば、年間のキャッシュフローを大きく改善し、無理のないマイホーム生活を送ることが可能になります。
これから住宅を購入する方も、既存の住宅からの買い替えを検討している方も、まずはご自身の税負担や資産状況を正しく把握した上で、長期的な視点に立った資金計画を進めていきましょう。


 無料一括査定はこちら


