

「突然、実家の土地や建物を相続することになったけれど、税金ってどれくらいかかるんだろう……」
「不動産を相続したあと、そのまま持ち続けるべき?それとも売却したほうが節税になる?」
相続という人生の大きな節目において、多くの方が直面するのが「不動産と税金」の悩みです。不動産は現金や預貯金と違って簡単に分割できず、保有しているだけでも毎年の固定資産税や維持費がかかり続けるため、正しい知識を持って対処しないと大きな損をしてしまうリスクがあります。
特に近年は、2024年4月からの「相続登記の義務化」をはじめとする法改正や税制改正が行われており、昔の知識のまま放置しておくと思わぬペナルティを受ける危険性も高まっています。
しかし、ご安心ください。
不動産相続にかかる税金には、基礎控除やさまざまな特例(軽減措置)が用意されており、仕組みを正しく理解すれば大幅に税金を抑えることが可能です。
この記事では、不動産の相続・保有・売却にかかる税金の基礎知識から、計算シミュレーション、使える節税特例、相続トラブルを防ぐ名義変更の手順、そして損をしないための失敗しない売却のコツまでを初心者向けに分かりやすく解説します。
「実家をどうしようか悩んでいる」という方は、ぜひ参考にしてください。


この記事の目次
不動産の相続時にかかる税金の基礎知識
不動産を相続した際、主に関係してくる税金は「相続税」と「登録免許税」の2つです。
まずはそれぞれの仕組みと、いくらから税金が発生するのかを押さえましょう。
いくらかかる?基礎控除の計算方法
相続税とは、亡くなった人(被相続人)から金銭的な価値のある財産を受け継いだ際にかかる国税です。
ただし、相続した財産すべてに対してすぐに税金がかかるわけではありません。
相続税には国が定めた「基礎控除(税金がかからない枠)」が存在し、正味の遺産総額(不動産・預貯金・株式などの合計から、借入金などの負債や葬儀費用を差し引いた額)が基礎控除額を超えた場合のみ、その超えた部分に対して課税されます。
【相続税の基礎控除額の計算式】
| 3,000万円 +(600万円 × 法定相続人の数) |
- 法定相続人が1人の場合:3,000万円 + 600万円 = 3,600万円
- 法定相続人が2人の場合:3,000万円 + 1,200万円 = 4,200万円
- 法定相続人が3人の場合:3,000万円 + 1,800万円 = 4,800万円
- 法定相続人が4人の場合:3,000万円 +(600万円 × 4人)= 5,400万円
例えば、父が亡くなり、遺族が母と子ども2人の計3人(法定相続人3人)である場合、基礎控除額は4,800万円となります。
このケースで遺産総額が4,500万円であれば、基礎控除額以下となるため相続税の申告も納税も一切不要です。
日本全体で見ても、実際に相続税の申告・納税が必要になるケースは全体の10%程度(10人に1人程度)とされています。
ただし、都心部に土地や一戸建てを所有している場合、土地の評価額が高額になりやすいため、基礎控除を超えてしまうケースが多く見られます。
名義変更に必要な「登録免許税」と義務化の注意点
不動産を相続したら、その不動産の所有権名義を亡くなった人から相続人に変更する手続きを行います。
これを「相続登記」と呼び、この手続きの際にかかる国税が「登録免許税」です。
登録免許税は、相続税のように基礎控除はありません。
不動産を相続して名義変更をするすべての人が納める必要があります。
【税額の計算式】
| 不動産の固定資産税評価額 × 0.4% |
仮に、固定資産税評価額が「土地1,500万円+建物500万円=合計2,000万円」の不動産を相続した場合、登録免許税は以下のようになります。
2,000万円 × 0.4% = 8万円
上記のように、8万円の登録免許税(法務局に納付)が必要となります。
相続登記の義務化について
これまで相続登記には明確な期限がなく、放置していてもペナルティがありませんでした。
そのため全国で所有者不明の土地が増加し社会問題となったことから、法律が改正され2024年4月1日から相続登記が完全義務化されました。
-
申請期限
不動産の相続(所有権の取得)を知った日から3年以内 -
違反時のペナルティ
正当な理由がなく期限内に申請しなかった場合、10万円以下の過料(行政罰)が科される可能性があります。
「忙しいから」「話し合いが決まらないから」と放置しておくことは大きなリスクとなりますので、早めの対応が求められます。
不動産は「評価額」で税金が決まる!仕組みを解説
不動産の相続税を計算する際、購入したときの価格や売買相場(時価)がそのまま使われるわけではありません。
国や自治体が定めた「路線価」や「固定資産税評価額」をベースに計算します。
宅地(土地)の評価方法
土地の評価額は、その土地が位置する地域によって「路線価方式」または「倍率方式」のいずれかで算出されます。
① 路線価方式(市街地・住宅街に多い)
路線価とは、主要な道路(路線)に面した土地の1平方メートルあたりの評価額のことです。
国税庁が毎年7月1日に発表します。
計算式
| 路線価(円/㎡) × 土地面積(㎡) × 補正率 |
土地が奥行き長すぎる、形状が複雑(不整形地)、角地であるなどの場合、使い勝手に応じて「補正率」をかけて金額を調整します。
目安として、土地の路線価は実際の市場売買価格(時価)の約8割程度に設定されています。
② 倍率方式(郊外・農地・山林に多い)
路線価が定められていない地域で用いられる計算方法です。
計算式
| 固定資産税評価額 × 地域ごとに定められた一定の倍率 |
固定資産税評価額(市区町村から届く課税明細書で確認可能)に、国税庁が公表している「評価倍率」を掛け合わせて算出します。
建物・マンションの評価方法
建物の評価額算出は、土地よりもシンプルです。
① 戸建ての建物
建物の相続税評価額は、毎年市区町村から送られてくる固定資産税の課税明細書に記載されている「固定資産税評価額」そのもの(1.0倍)です。
建物の固定資産税評価額は、建築費(時価)の約5割〜6割程度になることが一般的です。
② マンション(区分所有)
マンションの場合は、自分が所有する専有部(お部屋)の建物評価額に加え、マンション全体が建っている土地の敷地権(自分の所有割合分の土地面積)の評価額を合算して計算します。
なお、2024年1月の税制改正により、タワーマンション等を利用した過度な節税を防止するため、マンションの相続税評価額の引き上げルール(マンション節税防止策)が導入されている点には注意が必要です。
なぜ「現金よりも不動産で相続したほうが節税」と言われるのか?
1億円の現金で相続した場合、評価額はそのまま「1億円」です。
一方、1億円で買った不動産の場合、相続税評価額は7,000万円〜8,000万円程度まで下がります。
つまり、現金で持っているよりも不動産に換えて相続したほうが、課税対象となる金額が減るため節税になるのです。
知らないと損!不動産相続で使える節税特例
仮に相続税の課税対象となりそうなケースであっても、国が設けている特例制度を活用すれば、税負担を大幅に抑えたり不要にできたりします。
ここでは、特に押さえておきたい主要な2つの特例について分かりやすく解説します。
小規模宅地等の特例(最大80%減額)
被相続人が住んでいた自宅の土地などを相続する場合、一定の条件を満たせば土地の評価額を最大80%減額できる制度です。
| 対象となる面積 | 上限330㎡(約100坪)まで |
|---|---|
| 減額率 | 80%オフ(評価額が100%から20%に削減) |
【計算例】
評価額4,000万円の自宅土地の場合
- 通常時の評価額:4,000万円
- 特例適用後の評価額:4,000万円 × 20% = 800万円(3,200万円の減額)
【主な適用条件】
|
小規模宅地等の特例を適用した結果、相続税額が0円になった場合でも、必ず税務署へ相続税の申告書を出さなければなりません。
申告を忘れると特例が使えなくなり、後から多額の税金を請求されるため注意してください。
さらに詳しく知りたい方は、国税庁ホームページ「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」を参考にしてください。
配偶者の税額軽減(1億6,000万円まで非課税)
亡くなった人の配偶者が遺産を相続する場合に使える特例です。
配偶者の今後の生活保障や、ともに財産を築いてきた貢献を考慮して非常に大きな非課税枠が設けられています。
【非課税となる限度額】
以下のいずれか多い方の金額まで無税
- 1億6,000万円
- 配偶者の法定相続分に相当する額
配偶者であれば、遺産額が1億6,000万円以下の場合、相続税は一切かかりません。
ただし、こちらも小規模宅地等の特例と同様に、税額がゼロであっても期限内に相続税の申告を行うことが必須条件となります。
さらに詳しく知りたい方は、国税庁ホームページ「No.4158 配偶者の税額の軽減」を参考にしてください。
不動産を相続した後に発生する維持費とリスク
「相続税がかからなかったから一安心」「とりあえず名義変更だけして様子を見よう」と、使い道のない実家や土地を放置してしまうケースが後を絶ちません。
しかし、空き家となった不動産を所有し続けると、毎年重い経済的・心理的負担がのしかかってきます。
毎年かかる固定資産税・都市計画税
不動産は所有しているだけで、毎年市区町村から税金の納付書が送られてきます。
- 固定資産税:評価額 × 1.4%
- 都市計画税(市街化区域の場合):評価額 × 0.3%
誰も住んでいない空き家であっても、所有者である以上、毎年数十万円単位の税金を払い続けなければなりません。
管理コストと特定空き家に指定されるリスク
誰も住まない家は急速に老朽化が進みます。
定期的な掃除や草むしり、通気通水などの管理が必要となり、遠方に住んでいる場合は管理代行サービス費用(月額数千円〜1万円程度)がかかります。
さらに、管理を怠って近隣に迷惑をかける状態になると、行政から「特定空き家」に指定されてしまうことがあります。
指定されると住宅用地の特例(固定資産税の6分の1軽減措置)が解除され、固定資産税が最大6倍に跳ね上がるため注意が必要です。
相続した不動産を売却するメリットと税金特例
誰も住む予定がない実家や使い道のない土地であれば、早期に売却して現金化することが最も賢い選択肢となります。
不動産を売却することには多くのメリットがあり、売却時に活用できる税制優遇措置も用意されています。
売却するメリット
不動産を売却して現金に換える「換価分割(かんかぶんかつ)」を行うと、以下のような大きなメリットがあります。
-
1円単位で公平に分けられる
兄弟などで遺産を分ける際、不動産のままだと「誰が継ぐか」で揉めがちですが、現金化すれば1円単位できれいに山分けできます。 -
将来の維持費・管理義務から解放される
毎年の固定資産税や草刈りの手間、近隣クレームの恐怖から永久に解放されます。
特例①空き家の3,000万円特別控除(譲渡所得税の軽減)
相続した実家を売却して利益(譲渡所得)が出た場合、通常は約20%の税金(譲渡所得税・住民税)がかかります。
しかし、一定の条件を満たせば譲渡利益から最高3,000万円まで控除できる非常に強力な制度になります。
【主な適用条件】
|
また、2024年以降の改正により、売却後の解体(買主側での解体)でも要件を満たせば適用できるようになり、使い勝手がさらに向上しました。
さらに詳しく知りたい方は、国税庁ホームページ「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」を参考にしてください。
特例②相続税額の取得費加算の特例
相続時に相続税を実際に納めた人が、相続した不動産を一定期間内に売却した場合に使える特例です。
| 概要 | 納めた相続税のうち、売却した不動産に見合う分の金額を、不動産を売る際にかかった「経費(取得費)」として追加算入できる制度。 |
|---|---|
| 効果 | 売却益が小さくなるため、売却にかかる譲渡所得税を大幅に減額できます。 |
| 適用期限 | 相続開始を知った日の翌日から3年3ヶ月以内に売却すること。 |
さらに詳しく知りたい方は、国税庁ホームページ「No.3267 相続財産を譲渡した場合の取得費の特例」を参考にしてください。
不動産相続でよくある失敗・トラブル例と防止策
不動産相続では、手続きや親族間のコミュニケーションを誤ると、大きなトラブルに発展することがあります。
代表的な失敗例と対策を確認しておきましょう。
失敗例①「共有名義」で相続して身動きが取れなくなる
兄弟仲が良いからといって、1つの不動産を「兄1/2、弟1/2」といった共有名義で登記してしまうのは絶対に避けるべきです。
【リスク】
不動産を売却したり解体したりする場合、共有者「全員の同意」が必要になります。
将来、意見が対立した際に売るに売れなくなります。
さらに時間が経ち、子どもや孫の世代へ再相続されると、権利関係が枝分かれして数百人の共有状態になり、収拾がつかなくなります。
【防止策】
不動産は必ず「誰か1人の単独名義」で相続するか、売却して売却代金を分ける「換価分割」を選びましょう。
失敗例②申告期限(10ヶ月)を過ぎて特例が使えなくなる
相続税の申告と納税の期限は、「被相続人が亡くなったことを知った日の翌日から10ヶ月以内」です。
「遺産分割協議(誰がどの財産をもらうかの話し合い)がまとまらない」などの理由で10ヶ月を過ぎてしまうと、前述した「小規模宅地等の特例」や「配偶者の税額軽減」などの節税特例が原則として使えなくなり、一度多額の税金を全額納めなければならなくなります。話し合いは早めにスタートさせることが不可欠です。
不動産売却で損をしないためのコツ
相続した物件を売る方針が固まったら、次に大切なのは「提示価格が高く、売却活動を円滑に進めてくれる優秀な不動産会社」をどう見つけるかです。
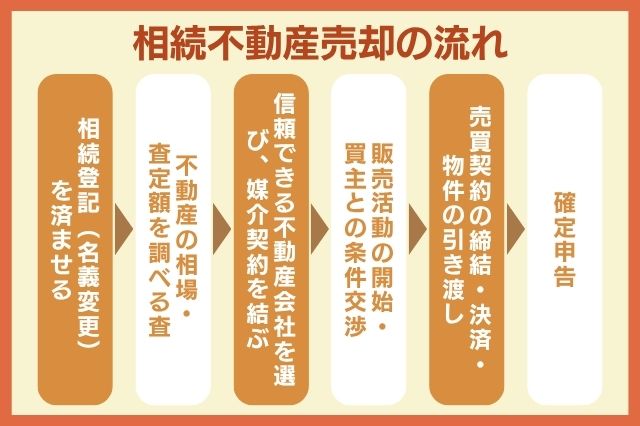
不動産売却の基本の流れ
相続した実家や土地を売却する際は、準備から決済・引き渡し完了までに数ヶ月〜半年以上の期間がかかるケースも珍しくありません。
後から「こんなはずではなかった」と焦らないためにも、引き渡しに至る全体像やスケジュール感を事前に頭に入れておきましょう。
具体的な手続き手順は以下の通りです。
1社だけでなく複数社に査定を依頼する
不動産売却において最も多い失敗が「近所の不動産会社1社だけに査定を頼んで、そのまま売却契約をしてしまうこと」です。
不動産の査定額は、会社によって数十万円〜数千万円単位で差が出ることが珍しくありません。
不動産会社によって「マンション売買が得意」「一戸建てが得意」「相続案件や解体提案が得意」など、強みを持つ分野が全く異なるからです。
1社だけの意見を鵜呑みにすると、相場よりもはるかに安く売り出されてしまい、数百万円単位で損をする危険性があります。
しかし、複数の不動産会社を1社ずつ回って査定を依頼するのは、膨大な時間と労力がかかります。
そこでおすすめなのが、インターネットで複数社の査定額を一度に比較できる不動産一括査定サービス「イエイ」です。
イエイであれば、最短60秒で厳選された最大6社の不動産会社のなかから、無料で査定結果を受け取ることができます。
ぜひ、お気軽にご活用ください。


「イエイ」の無料査定で相続不動産の価値を正しく把握しよう
不動産の相続には、相続税や登録免許税といった法律上の手続きだけでなく、放置した場合の固定資産税や管理コストなど、目に見えにくい多くのリスクや費用が潜んでいます。
損をしないためのポイントを改めておさらいしておきましょう。
|
相続した不動産の価値が現在どれくらいあるのかを正しく把握することが、税金対策と失敗しない不動産活用へと繋がります。
まずは、不動産一括査定サービス「イエイ」を活用して実家の最新の査定額を調べ、頼れる不動産のプロと一緒に最適な活用・売却プランを立ててみませんか?


 無料一括査定はこちら


