

「家や土地を売りたいけれど、売却後にかかる税金ってどれくらいだろう?」
「あとから高額な税金を請求されたらどうしよう…」
不動産を売却するとき、多くの方が不安に思うのが「税金」の問題です。
不動産売却では、まとまった金額のお金が動くため、税金の額や支払うタイミングをあらかじめ把握しておくことがとても重要になります。
じつは、不動産売却でかかる税金には手厚い優遇措置(控除や特例)が用意されており、仕組みを正しく知っておくだけで大幅に節税できるケースも少なくありません。
この記事では、不動産売却にかかる税金の基礎知識から、税金の具体的な計算方法、賢く節税するための特例、そして売却を成功させるためのコツまで、初心者の方にも分かりやすく丁寧に解説します。
しっかり税金の知識を身につけ、損のない不動産売却を目指しましょう。


この記事の目次
不動産を売却したときにかかる税金の種類一覧
不動産を売却するときに発生する税金は、主に4種類あります。
売却のタイミングや「売却益(利益)が出たかどうか」によって、支払う税金の種類が変わってきます。
まずはどのような税金があるのか、全体像を確認しておきましょう。
1. 譲渡所得税・住民税
不動産を売却して「利益(譲渡所得)」が出た場合にのみ課される税金です。
税法上は「所得税」と「住民税」に分かれていますが、実務ではこれらをまとめて「譲渡所得税」と呼ぶのが一般的です。
さらに現在は、東日本大震災の復興財源確保のための「復興特別所得税」(所得税額の2.1%)も上乗せされて課税されます。
売却して利益が出なかった(購入時より安く売れた、マイナスになった)場合には、譲渡所得税・住民税は一切かかりません。
2. 印紙税
不動産の売買契約を結ぶタイミングで発生する国税です。
税額は契約書に記載される「取引金額(売買価格)」によって決定し、該当する金額の収入印紙を契約書へ貼り付け、消印を押すことで納付が完了します。
一般的に売買契約書は売主・買主それぞれが手元に保管できるよう2通作成するため、双方が自分の保有する契約書分の印紙費用を各自で支払うのが通例です。
3. 登録免許税
不動産の所有権を移転したり、ローン完済時に「抵当権(不動産を担保にする権利)」を抹消したりする登記手続き(不動産登記)の際にかかる税金です。
通常、不動産を売却する際は住宅ローンを全額返済し、抵当権を消す必要があります。
この「抵当権抹消登記」にかかる登録免許税は、不動産1点(土地1筆、建物1棟)につき1,000円です。
土地と建物の両方であれば2,000円となります。
4. 消費税
個人が「マイホーム(居住用不動産)」や「個人所有の土地」を売却する場合、売却価格そのものに消費税はかかりません。
ただし、売却のプロセスで発生する「サービスへの対価」には消費税がかかります。
具体的には以下のような費用に消費税がかかります。
- 不動産会社に支払う仲介手数料
- 司法書士へ支払う報酬(登記代行費用)
- 建物の解体費用や測量費用など
売買契約書に貼る「印紙税」の額と軽減措置
不動産売買で必ず発生する税金のひとつが「印紙税」です。
不動産売買契約書に記載されている「契約金額」によって、以下のように税額が定められています。
現在は軽減措置が適用されており、通常の税額よりも安くなっています。
印紙税の税額一覧表(令和9年3月31日まで適用中の軽減税率)
| 取引(契約)金額 | 軽減税率が適用された印紙代 | 本来(通常)の印紙代 |
|---|---|---|
| 500万円を超え 1,000万円まで | 5,000円 | 10,000円 |
| 1,000万円を超え 5,000万円まで | 10,000円 | 20,000円 |
| 5,000万円を超え 1億円まで | 30,000円 | 60,000円 |
| 1億円を超え 5億円まで | 60,000円 | 100,000円 |
一般的な居住用住宅や土地の取引では、売買価格が1,000万円〜5,000万円程度に収まるケースが多いため、準備する印紙代は1万円と考えておけば問題ありません。
近年普及が進む「Web上の電子契約(電子証明書を使用したオンラインでの契約手続き)」を選択した場合、紙の契約書面を交わさないため印紙税の課税対象外(0円)となります。
譲渡所得税の仕組みと計算方法
不動産売却の税金の中で、最も金額が大きくなりやすいのが「譲渡所得税(所得税・住民税・復興特別所得税)」です。
ここでは、譲渡所得税の計算の流れを3つのステップに分けてわかりやすく解説します。
①譲渡所得(売却益)を計算する
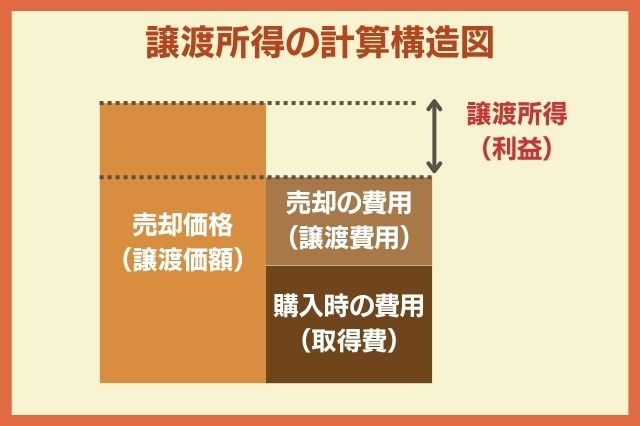
まずは、不動産を売って「どれくらいの利益が出たか」を計算します。
売却価格がそのまま利益になるわけではありません。
売却価格から「購入時の費用」と「売買にかかった費用」を差し引いて計算します。
| 譲渡所得(利益)=譲渡価格-(取得費+譲渡費用) |
それぞれの項目の意味は以下の通りです。
1. 譲渡価額(じょうとかかく)
不動産が売れた価格(売却金額)のことです。
2. 取得費(しゅとくひ)
売却した不動産を入手したときにかかった費用です。
- 土地や建物の購入代金
- 購入時の仲介手数料・登記費用・不動産取得税などの諸経費
- リフォーム費用や増改築費用
建物の場合、購入代金から経過年数に応じた「減価償却費(価値の下落分)」を差し引いた金額が取得費となります。
もし「いくらで買ったか分からない(昔の相続物件など)」という場合は、売却価格の5%を概算取得費として計算することができます。
3. 譲渡費用(じょうとひよう)
不動産を売却するために直接かかった費用のことです。
- 売却時の仲介手数料
- 売買契約書の印紙代
- 建物の解体費用(更地にして売った場合)
- 測量費用(土地の境界を確定させるために行った場合)
- 借家人に立ち退いてもらうための立退料
②所有期間による税率の違いを知る
譲渡所得(利益)が計算できたら、そこに税率をかけて税額を割り出します。
ここで非常に重要なのが、「不動産を何年所有していたか」によって税率が倍近く変わるという点です。
所有期間によって、以下の2つに分かれます。
- 短期譲渡所得:売却した年の1月1日時点で所有期間が5年以下
- 長期譲渡所得:売却した年の1月1日時点で所有期間が5年超
所有期間別の税率一覧
| 区分 | 所有期間 | 所得税 | 住民税 | 復興特別所得税 | 合計税率 |
|---|---|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30% | 9% | 0.63% | 39.63% |
| 長期譲渡所得 | 5年超 | 15% | 5% | 0.315% | 20.315% |
このように、5年を超えて所有してから売却した方が、税率は約39.6%から約20.3%へと一気に半減します。
また、所有期間は「買った日から売った日までの日数」ではありません。
「売却した年の1月1日時点」で5年を超えているかどうかで判定します。
例えば、2020年4月1日に購入した不動産を2025年5月1日に売却した場合、売却した年の1月1日時点(2025年1月1日)では所有期間が4年9ヶ月となり5年を超えていないため「短期譲渡所得」になってしまいます。
節税のためにはタイミングのチェックが不可欠です。
③税額を計算するシミュレーション
具体的な数値を使って、税金を計算してみましょう。
【シミュレーションの条件】
|
計算手順
- 譲渡所得(利益)の計算
4,000万円(売却価格)-[3,000万円(取得費)+200万円(譲渡費用)]=800万円
- 税額の計算
800万円 × 20.315%(長期税率)=162万5,200円
このケースでは、売却によって約162万円の譲渡所得税・住民税が発生することになります。
しかし、もしこれが「マイホーム(居住用財産)」の売却であれば、次に紹介する特別控除(節税特例)を使うことで、この162万円の税金をゼロにできる可能性が高くなります。
知らないと大損!不動産売却で使える「節税の特例」
不動産売却では、税負担を軽減するための強力な特例・控除制度がいくつか用意されています。
ここでは代表的な4つの特例をご紹介します。
マイホームを売った時の3,000万円特別控除
不動産売却の節税で最も有名かつ強力な制度が「3,000万円特別控除」です。
自分が住んでいる家(マイホーム)を売却した場合、譲渡所得(利益)から最大3,000万円まで控除できるという特例です。
控除後の税金計算式
| 課税譲渡所得=譲渡所得-3,000万円 |
先ほどのシミュレーション(利益800万円)にこの特例を適用すると、
800万円 - 3,000万円 = 0円(マイナス) となり、税金は0円になります。
多くの方の場合、マイホーム売却時の利益が3,000万円を超えることは稀なため、この特例を使えば譲渡所得税がかからなくなるケースがほとんどです。
【主な適用要件】
|
さらに詳しく知りたい方は、国税庁ホームページ「No.3302 マイホームを売ったときの特例」を参考にしてください。
所有期間10年超の軽減税率の特例
売却するマイホームの所有期間が10年を超えている場合、3,000万円特別控除を適用した後の利益に対して、通常よりもさらに低い税率が適用されます。
軽減税率(譲渡所得6,000万円以下の部分)
- 通常(長期):20.315%
- 軽減税率:14.21%(所得税10%+住民税4%+復興特別所得税0.21%)
もし3,000万円控除を使っても利益が残るような高額売却の場合でも、10年を超えて所有していれば税負担を大幅に抑えることができます。
さらに詳しく知りたい方は、国税庁ホームページ「No.3305 マイホームを売ったときの軽減税率の特例」を参考にしてください。
マイホームの買い換え特例
マイホームを売却して新しいマイホームへ買い換える際、売却益が出たとしてもその年の課税を将来に繰り延べ(先送り)できる制度です。
注意点として、税金が「免除」されるわけではなく「新しい家を将来売るときまで課税が延期される」仕組みです。
また、この特例を選ぶと「3,000万円特別控除」との併用はできません。
どちらがお得になるか慎重にシミュレーションする必要があります。
さらに詳しく知りたい方は、国税庁ホームページ「No.3355 特定のマイホームを買い換えたときの特例」を参考にしてください。
相続空き家の3,000万円特別控除
相続した実家(空き家)を売却する場合にも、一定の条件を満たせば最大3,000万円の特別控除を受けられる制度があります。
|
【主な適用要件】
|
実家の処分や空き家問題に悩む方にとって、非常に大きな節税メリットがある制度です。
さらに詳しく知りたい方は、「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」を参考にしてください。
売却して「損」が出た場合でも税金が安くなる?
「マイホームを売却したものの、購入時の価格を下回り大きな損失が出てしまった…」
そのように売却取引で赤字が発生した場合、譲渡所得税の支払いが免除されるのはもちろんのこと、給与所得など他の収入から損失分を差し引くことで、すでに納めた所得税や住民税の還付を受けられる救済制度が用意されています。
この仕組みは一般的に「譲渡損失の損益通算および繰越控除の特例」と呼ばれています。
詳しい条件や手続きについては、「No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき(マイホームを買い換えた場合の譲渡損失の損益通算及び繰越控除の特例)」を参考にしてください。
損益通算(そんえきつうさん)とは?
例えば、給与所得が600万円ある人が、マイホームの売却で500万円の損失(赤字)を出した場合、その年の所得を 600万円 - 500万円 = 100万円 として計算し直すことができます。
その結果、給料から天引きされていた所得税が戻ってきたり、翌年の住民税が安くなったりします。
もし1年で損失を控除しきれなかった場合は、最長3年間にわたって繰り越して控除を受け続けることが可能です(繰越控除)。
税金を支払う・確定申告するタイミングはいつ?
不動産を売却した後の税金の手続きや支払いスケジュールについて解説します。
税金によって支払いタイミングが異なる
不動産売却に関わる税金は、支払うタイミングがそれぞれバラバラです。
| 税金の種類 | 支払うタイミング | 支払先・方法 |
|---|---|---|
| 印紙税 | 売買契約を結ぶとき | 収入印紙を購入して契約書に貼付 |
| 登録免許税 | 決済・引き渡し(登記)のとき | 司法書士へ支払う費用に含めるのが一般的 |
| 所得税(復興特別所得税) | 売却した翌年の2月16日〜3月15日 | 確定申告時に納付(口座振替や納付書) |
| 住民税 | 売却した翌年の6月以降 | 自治体から届く納付書または給与天引き |
特に注意したいのが「翌年に支払う所得税・住民税」です。
売却代金が入金されてから時間が経った頃に納税通知が届くため、「売却で入ったお金を使い切ってしまい、税金が払えない」ということにならないよう、税金分はしっかりと口座に残しておく必要があります。
3,000万円特別控除を使うなら「確定申告」が必須
よくある誤解として「3,000万円特別控除を使えば税金が0円になるから、確定申告はしなくていいや」というものがあります。
これは大きな間違いです。
3,000万円特別控除などの特例は、「確定申告をすること」が適用を受けるための必須条件となっています。
税金が0円になる計算であっても、売却した翌年の2月16日〜3月15日の間に必ず税務署へ確定申告を行いましょう。
申告を忘れてしまうと特例が使えなくなり、後から満額の税金と追徴課税(ペナルティ)を請求されるおそれがあるので十分注意してください。
不動産売却で税金を抑え、手残り額を増やすための3つのコツ
不動産を売却する際、最終的に自分の手元に残るお金(手残り額)を最大化するためには、税金対策と売却戦略の双方が欠かせません。
ここで、手残り額を増やすための重要な3つのコツをご紹介します。
①購入時の資料(契約書や領収書)をしっかり探す
譲渡所得税の計算では、「購入時にいくらかかったか(取得費)」が大きいほど、利益が小さく計算され、税金が安くなります。
しかし、購入時の売買契約書や領収書を紛失してしまうと、売却価格の5%でしか取得費を計算できなくなります(概算取得費)。
例えば3,000万円で売れた物件の場合、5%だと150万円しか経費にできず、税金が非常に高くなってしまいます。
家の中を探して購入時の売買契約書、建築請負契約書、リフォーム時の領収書などをしっかり揃えておきましょう。
②所有期間が「5年」や「10年」を超えるタイミングを狙う
前述の通り、不動産の所有期間が5年を超えると税率が約39.6%から約20.3%へとほぼ半減します。
また、10年を超えるとマイホームの軽減税率特例(14.21%)が使えます。
もし「所有してもう少しで5年(または10年)経つ」というタイミングであれば、売却時期を少しずらして所有期間の基準を満たしてから売りに出す方が、圧倒的に節税になります。
その際、所有期間は「売却した年の1月1日時点」で計算することを忘れないようにしましょう。
③複数の不動産会社に査定を依頼し、高く売ってくれる会社を見つける
節税対策も大切ですが、手元に残るお金を増やす最も根本的な方法は「できるだけ高く不動産を売却すること」です。
不動産売却の成否は、依頼する不動産会社の腕にかかっていると言っても過言ではありません。
不動産会社によって「戸建てが得意」「マンションに強い」「その地域に詳しい」など得意分野が異なり、査定価格や実際の売却価格に数百万円の差が出ることも珍しくないのです。
高く売るためには、最初から1社だけに絞るのではなく、必ず複数の不動産会社の査定価格や提案内容を比較することが絶対条件となります。


不動産売却の税金対策と成功へのポイントを知ろう
不動産売却における「税金」のポイントを改めて整理しましょう。
- 不動産売却でかかる税金は「印紙税」「登録免許税」「消費税」「譲渡所得税・住民税」の4種類。
- 税金が大きくなりやすいのは「利益が出たとき」にかかる譲渡所得税・住民税。
- 所有期間が5年超(長期譲渡)になると税率が約半分(約20.3%)に下がる。
- マイホームの売却なら「3,000万円特別控除」を使うことで、税金を大幅に減額・ゼロにできる。
- 特例を使う場合や売却で赤字が出た場合でも、翌年に確定申告が必要。
- 手残り金額を増やすには、節税対策だけでなく「複数の不動産会社を比較して高く売ること」が重要。
不動産売却は、税金や特例の仕組みを正しく理解し、信頼できるパートナー(不動産会社)を見つけることが成功への近道です。
まずは「イエイ」の一括査定を活用して、ご自身の不動産がいくらで売れそうか確かめることから始めてみましょう。


 無料一括査定はこちら


