

この記事でわかること
人生の大きな転機である「離婚」と、誰もがいつかは直面する「相続」。
この2つの出来事が同時に、あるいは近いタイミングで重なると、「家や土地などの不動産はどう扱えばいいのだろう?」と、多くの方が深い悩みに包まれてしまいます。
「離婚した相手が亡くなったけれど、子どもに遺産はいくの?」
「婚姻中に親から相続した実家があるけれど、離婚するときに半分分けなきゃいけない?」
「今の家を財産分与したいけれど、そもそもいくらで売れるのか分からない……」
不動産は、現金や預貯金と違ってきれいに分けることが難しいうえ、評価額の出し方や名義によってトラブルが非常に起こりやすい財産です。
また、離婚と相続が絡む問題は、法律の専門用語が多く、自分で調べれば調べるほど難しく感じてしまうことも少なくありません。
本記事では、不動産の基礎知識や法的な注意点を交えながら、「離婚と相続に関する疑問」を初心者の方にも分かりやすく、スッキリ解消します。
さらに、離婚後や相続時のトラブルを未然に防ぎ、絶対に損をしないために必ず利用すべきである「不動産の一括査定サービス」の上手な活用法についても詳しくお伝えします。
あなたの新しい未来を切り開くための道標として、ぜひ最後までじっくりとお読みください。


この記事の目次
離婚した元配偶者と子どもの「相続権」はどうなる?
離婚届を提出して受理されると、法律上の家族関係は一変します。
まずは、誰に「相続権(財産を引き継ぐ権利)」があり、誰にないのか、基本となる法律のルールを分かりやすく解説します。
元妻・元夫には相続権はない
離婚届を提出して正式に離婚が成立すると、元配偶者は法律上の「配偶者」ではなくなります。
そのため、元妻や元夫が亡くなった際、お互いに財産を相続する権利は完全に消滅します。
これは、婚姻期間がどれだけ長かったか(例えば30年以上連れ添った熟年離婚など)に関わらず一律のルールです。
また、離婚時に「もしあなたが亡くなったら、この家を私に相続させてね」という口約束や念書を交わしていたとしても、離婚が成立していれば、法律上の「配偶者としての相続権」が復活することはありません。
「離婚して別々の道を歩み始めた以上、相手の財産を相続することはできない」という、シンプルかつ厳格な決まりになっています。
子どもには「親権」に関わらず常に相続権がある
元配偶者の相続権が失われる一方で、「子ども」の相続権は100%残り続けます。
親が離婚したからといって、子どもと親の血縁関係(実親子関係)が切れるわけではないからです。
離婚時にどちらが「親権(子どもを引き取って育てる権利・義務)」を持ったかは、相続権の有無には全く影響しません。
例えば、以下のようなケースを考えてみましょう。
- 夫婦が離婚し、妻が子どもを引き取り親権者となり、自分の旧姓(または新姓)を名乗らせた。
- 夫はその後、一度も子どもと面会せず、養育費の支払いも途絶えたまま別の場所で孤独に暮らしていた。
- 十数年後、元夫が亡くなった。
この場合であっても、引き取られた子どもは、元夫の第一順位の「法定相続人」です。
元夫が所有していた一戸建て、マンション、土地、預貯金などのすべての遺産を相続する権利を持っています。仮に元夫が離婚後に別の女性と再婚していなかった場合、その子どもが唯一の相続人(遺産をすべて引き継ぐ人)となります。
【重要】再婚した場合の「前妻・前夫の子」と「新しい家族」のトラブル
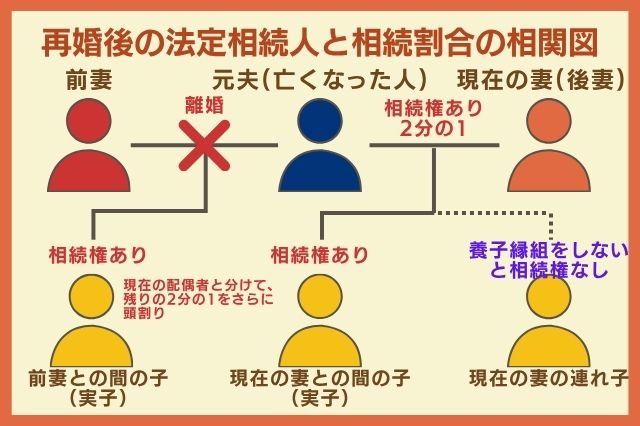
もし離婚したどちらかがその後に再婚し、新しい家庭を築いた場合、将来の相続をめぐって凄惨な争い(いわゆる「争族」)に発展するケースが多発します。
例として、「元夫(被相続人)」が再婚し、新しい配偶者との間にも子どもが生まれたケースを想定してみましょう。
この状態で元夫が亡くなった場合、法定相続人になるのは以下の人物です。
- 現在の配偶者(後妻): 常に相続人(相続分:2分の1)
- 現在の配偶者との間の子(実子): 相続人(現在の配偶者と分けて、残りの2分の1をさらに頭割り)
- 前妻との間の子(実子): 相続人(上記「現在の配偶者との間の子」と同等の権利を持つ)
※現在の配偶者の「連れ子(前の夫との間の子)」がいる場合、夫と「普通養子縁組」をしていない限り、相続権はありません。
ここで大きな問題となるのが、「前妻の子ども」と「後妻とその子ども」という、お互いに関係が冷え切っている(あるいは面識すらない)メンバー全員で「遺産分割協議(誰がどの財産をもらうかの話し合い)」を行わなければならないという点です。
特に、主だった財産が「後妻たちが今まさに住んでいるマイホーム(不動産)」しかない場合、前妻の子供から「私の法定相続分にあたる現金を支払ってほしい(代償金の請求)」と強く要求されることがあります。
現在の家族にそれを支払うだけの貯金がなければ、住み慣れた家を売却して現金化し、前妻の子どもに分け与えなければならないという非常に酷な事態に陥るのです。
トラブルを防ぐ対策
このような悲劇を未然に防ぐためには、財産の持ち主(この場合は元夫)が元気なうちに「遺言書」を作成しておくことが唯一にして最大の対策となります。
遺言書には、主に以下の3つの種類があります。
- 自筆証書遺言: 自分ですべて手書きして作成する遺言。費用はかからないが、形式不備で無効になるリスクや、紛失・改ざんの恐れがある。
- 公正証書遺言(推奨): 公証役場で公証人に作成してもらう遺言。法律のプロが関与するため無効になるリスクがほぼなく、原本が公証役場に保管されるため紛失の心配もない。
- 秘密証書遺言: 遺言の内容を誰にも知られたくない場合に用いるが、実務ではあまり使われない。
公正証書遺言を利用し、「現在の妻に自宅の土地建物を相続させる」「前妻の子には相応の預貯金を渡す」といった具体的な指定をしておくことで、現在の家族が家を追われるリスクを大幅に下げることができます。
ただし、子どもには法律上、最低限の遺産を確保できる権利である「遺留分(いりゅうぶん)」が認められています。
遺言書で「すべての財産を現在の妻に譲る」と書いても、前妻の子どもから遺留分を請求(遺留分侵害額請求)される可能性があるため、遺言書を書く際は専門の弁護士や司法書士、あるいは不動産の価値を正しく見積もれるプロに相談して、全体の資産バランスを綿密に設計することが不可欠です。
親から相続した不動産は「財産分与」の対象になる?
離婚する際、お互いが持っている財産を分け合う「財産分与(ざいさんぶんよ)」の手続きを行います。この財産分与において、多くの人が勘違いしやすいのが「親から相続した実家や土地」の扱いです。
「結婚している間に自分の親が亡くなり、実家を相続して自分の名義にした。離婚するとなったら、この実家も元夫(元妻)に半分渡さなければいけないのだろうか?」
結論からお伝えすると、これには明確な法律のルールが存在します。
原則は「特有財産」となり、財産分与の対象外
法律上、夫婦の財産分与の対象となるのは「婚姻期間中に夫婦が協力して築き上げた財産(共有財産)」に限られます。
これに対して、親の死によって相続した不動産や、親から個人的に贈与された財産は「特有財産(とくゆうざいさん)」と呼ばれ、財産分与の対象からは完全に除外されます。
特有財産には、以下のようなものが含まれます。
- 結婚する前から、お互いが個人の口座に貯めていた預貯金
- 結婚前から所有していた自動車、ブランド品、家具など
- 婚姻期間中に、自分の親や親族から相続した実家、土地、ビル、有価証券
- 婚姻期間中に、自分の親から新築購入資金として贈与された金銭
これらは「配偶者(相手方)の協力があって得られた財産」とは認められないため、離婚時に相手から「実家の価値の半分をよこせ」と言われても、法的にきっぱりと断ることができます。
例外的に財産分与の対象(考慮対象)になるケース
ただし、以下のようなケースでは、相続した不動産であっても財産分与の話し合いにおいて影響を及ぼすことがあります。
-
価値の維持・増加に貢献した
配偶者が相続した不動産の維持・管理(大規模なリフォーム費用の負担など)に、夫婦の共有財産から多額の資金を出した、あるいは配偶者の多大な貢献があったと認められる場合。
-
相続不動産を売却した資金で夫婦の自宅を購入した
相続した実家を売ったお金を頭金にして、夫婦共有名義のマイホームを購入したような場合、分与の割合で争点になることがあります。
相続登記(名義変更)を放置している場合のリスク
「数年前に親が亡くなったが、実家の名義は親のままになっている」というケースは、日本全国で非常に多く見られます。
しかし、2024年4月から「相続登記(不動産の名義変更)の義務化」がスタートしています。
相続によって不動産を取得したことを知った日から3年以内に登記申請を行わないと、10万円以下の過料(ペナルティ)を科される可能性があります。
また、名義が亡くなった親のままだと、離婚時に「特有財産だから私のものだ」と主張する際の手続きが非常に煩雑になり、いざ家を売却しようとしても即座に売りに出すことができません。
離婚の手続きと並行して、まずは実家の登記簿謄本を取り寄せ、名義を自分自身に書き換える(相続登記をする)手続きを司法書士等に依頼して進めることが推奨されます。
離婚時にマイホームをどう分ける?不動産の財産分与
夫婦で共同で購入したマイホームは、名義が夫単独であっても、基本的には「共有財産」として財産分与の対象になります。
不動産を分ける方法は、大きく分けて次の2つです。
① 不動産を売却して、現金で分ける
最もトラブルが少ないのが、家を売却して現金にし、諸費用を差し引いた残りの手元資金を半分ずつ分ける方法です。
名義やローン、将来の相続などのややこしい問題を一挙にクリアにできるため、離婚後の生活をすっきりとスタートさせたい場合におすすめです。
| メリット | デメリット |
|---|---|
|
|
② どちらか一方が住み続け、もう一方が「代償金」を受け取る
子どもを転校させたくないなどの理由で、どちらか一方が家に住み続けるケースも多くあります。
この場合、家に住む側が不動産の価値の半分に相当する「代償金」を相手に支払って清算します。
しかし、この方法をとるには、現在の正確な家の価値を把握することが絶対に不可欠です。
| メリット | デメリット |
|---|---|
|
|
住宅ローンの名義人と「連帯保証人」におけるリスク
代償分割を選び、「一方が住み続け、もう一方が出ていく」とした場合、そこには以下のような人生を破滅させかねない大きなリスクが存在します。
①夫名義の家に、妻と子どもが住み続けるケース
最も多いパターンが、「住宅ローンの名義は夫。離婚後、夫が家を出ていき、妻と子がそのまま住み続ける。養育費の代わりに、夫が毎月の住宅ローンを払い続ける」という約束です。
これは一見、妻にとって都合が良いように見えますが、極めて危険な方法です。
-
返済滞納による強制退去
離婚後、元夫の収入が激減したり、元夫が再婚して新しい家族ができたりした場合、こちらのローンの支払いが後回しになり、滞納される可能性が非常に高くなります。ローンが3〜6ヶ月滞ると、銀行は家を差し押さえ、競売(けいばい)にかけます。ある日突然、裁判所から執行官がやってきて、妻と子どもは家を強制的に追い出されることになります。
-
一括返済を求められる規約違反
そもそも一般的な住宅ローン(フラット35などを含む)は、「融資を受けた本人(名義人)が住むための家」であることを条件に低金利で貸し出されています。名義人である夫が他所に住み、別人が住んでいることが銀行に発覚すると、「契約違反」としてローンの残金全額を一括返済するよう求められるリスクがあります。
②妻が「連帯保証人」または「連帯債務者」になっているケース
家を購入する際、夫婦の収入を合算してローンを組むために、妻が夫の「連帯保証人」や「連帯債務者」になっていることが多々あります。
「離婚して他人になったのだから、保証人も自動的に解除されるだろう」と考えるのは大きな間違いです。
銀行との契約は、夫婦の離婚とは一切関係ありません。
離婚後、元夫がローンの返済をストップした場合、銀行は元妻に対して「あなたが代わりに全額支払ってください」と督促状を送ってきます。
もし支払えなければ、元妻自身の自己破産や給与の差し押さえといった事態になりかねません。
【解決策】
-
住宅ローンの借り換え(リファイナンス)
家に残る側(例えば妻)が、自分単独の収入で新しい住宅ローンを組み、今のローンを一括返済して名義を完全に書き換える。ただし、妻側に十分な年収や勤続年数が必要です。
-
代替の保証人を立てる
親や他の親族など、十分な資産・収入がある人に新たな連帯保証人になってもらうよう銀行に交渉する。
-
別の担保を提供する
ローン残高に見合う別の不動産などを担保として差し出す。
-
家を売却する
これが最も確実で安全な方法です。家を売却した代金でローンを相殺し、ローン契約そのものを解消できます。
なぜ離婚時の財産分与で「不動産の査定」が重要なのか?
不動産を売るにしても、一方が住み続ける(代償金を払う)にしても、まず行わなければならないのが「家の査定(評価額の算出)」です。
固定資産税評価額や購入時の価格はあてにならない
よく「固定資産税の通知書に書いてある評価額で分けよう」とする方がいますが、これは非常に危険です。
固定資産税評価額は、実際の取引価格(時価)よりも著しく低く設定されています(特にマンションなどの場合は乖離が大きいです)。
実際の市場価値より低い価格を基準にしてしまうと、家を手放す側(お金をもらう側)が大きな損をすることになります。
住宅ローン残高(アンダーローンかオーバーローンか)の確認
家を査定した結果、以下どちらの状況にあるかによって、取るべき対策が大きく変わります。
| 状態 | 状況の説明 | どうなる? |
|---|---|---|
| アンダーローン | 家の査定額 > ローン残高 | 売却すればローンを完済でき、残ったお金を分け合えます。 |
| オーバーローン | 家の査定額 < ローン残高 | 売却してもローンが残り、自己資金で補填するか、任意売却などの特殊な手続きが必要になります。 |
査定をせず、ただなんとなく「これくらいで売れるだろう」と思い込んでいると、後からローンの返済が滞るなど、深刻なトラブルになりかねません。
失敗しない不動産査定のコツと「一括査定」の強み
不動産は、依頼する不動産会社によって査定額に数百万円以上の差が出ることが珍しくありません。
だからこそ、1社だけの査定で決めてしまうのは絶対にNGです。
複数の不動産会社を比較するのがポイント
不動産会社にはそれぞれ、戸建てが得意、マンションが得意、特定の地域に強いなどの「得意分野」があります。
複数の不動産会社に査定を依頼し、その「査定額の根拠」や「担当者の対応」をしっかり比較することで、初めて「本当に売れる適正価格」が見えてきます。
無料でまとめて比較できる「一括査定サービス」が便利
とはいえ、離婚前後や相続の手続き中は、精神的にも時間的にも余裕がありません。
何社も自力で回って同じ説明をするのは、想像以上に大きな負担です。
そこで活用したいのが、当サイトが提供する不動産一括査定サービス「イエイ」です。
-
完全無料で利用可能
査定の申し込みに費用は一切かかりません。 -
最短1分で最大6社へ一括依頼
スマホやパソコンから簡単な物件情報を入力するだけで、全国の厳選された優良不動産会社へまとめて査定を依頼できます。 -
「お断り代行サービス」で安心
査定後に「この会社は合わないな」と思った場合、イエイが代わりに不動産会社へお断りの連絡を入れます。しつこい営業電話に悩まされる心配もありません。
まずは「我が家の価値」をハッキリさせることが、公平で不満の残らない財産分与・相続対策の第一歩になります。


新しい一歩を踏み出すために「イエイ」の無料一括査定から始めよう
離婚と相続、どちらも感情的になりやすく、専門知識が必要となるため、一人で抱え込むとトラブルが長期化しがちです。
特に不動産が絡む場合は、まず「現在の正確な不動産の価値(査定額)」を客観的に把握することが、すべての話し合いのベースになります。
「まずは家がいくらになるのか知りたい」
「少しでも高く売却して、これからの新生活の資金にしたい」
そう思われたら、まずは簡単1分で申し込める不動産一括査定サービス「イエイ」で、プロの査定額を比較することから始めてみませんか?
あなたの新しい未来への一歩を、私たちは全力でサポートします。


 無料一括査定はこちら


